Tóm tắt nhanh (TL;DR)
- Sổ thu chi và trang báo cáo tháng là hai việc khác nhau: sổ là nơi ghi từng dòng, báo cáo là trang đầu ra chỉ trả lời ba câu, lãi bao nhiêu, tỉ suất bao nhiêu, bán tới mức nào thì hoà vốn.
- Cần dựng mới 3 bảng (danh mục phân loại chi phí, trang báo cáo 17 cột, bảng đối chiếu vận hành kho) và dùng lại 1 bảng nhật ký đã có; mọi số trên trang báo cáo sinh ra bằng SUMIFS theo tháng, không gõ tay.
- Điểm hoà vốn đúng là định phí chia cho tỷ lệ số dư đảm phí, không phải chia cho tỉ suất lãi gộp. Trong ví dụ của bài, bản chia cho tỉ suất lãi gộp nói bán 136,25 triệu là hoà, còn mức đúng là 181,67 triệu: bản sai thấp hơn mức đúng 25%.
- Chênh lệch giá vốn giữa "tiền mua hàng trong tháng" và "giá vốn hàng bán" trong ví dụ là 10.056.000, đúng bằng phần hàng nằm thêm trong kho, và đó là lỗi hay gặp nhất.
- Toàn bộ số trong bài là ví dụ minh hoạ tự dựng để thể hiện cách tính, không phải số của cửa hàng nào, không dẫn nguồn bên ngoài.
Báo cáo doanh thu, chi phí và lãi hàng tháng là gì, khác gì sổ thu chi
Sổ thu chi ghi lại từng lần tiền vào tiền ra. Trang báo cáo tháng không ghi thêm dữ liệu mới: nó cộng dồn những gì sổ đã ghi theo tháng, rồi chia thành các chỉ tiêu để đọc. Một trang báo cáo đúng nghĩa là một trang in được ra A4 và trả lời đủ ba câu: tháng này lãi bao nhiêu tiền, lãi đó bằng bao nhiêu phần trăm doanh thu, và phải bán tới mức doanh thu nào thì mới bắt đầu có lãi.
Định nghĩa. Trang báo cáo doanh thu, chi phí và lãi hàng tháng là một bảng mà mỗi dòng là một tháng, mỗi cột là một chỉ tiêu (doanh thu, giá vốn, định phí, biến phí, lãi gộp, lãi ròng, tỉ suất, điểm hoà vốn), và mọi ô chỉ tiêu đều là công thức truy cập từ nhật ký thu chi, không có ô nào gõ tay.
Vì sao phải tách hai thứ ra, trong khi nhiều shop chỉ có một file duy nhất? Vì hai thứ hỏng theo hai cách khác nhau. Sổ hỏng thì mất dữ liệu gốc. Trang báo cáo hỏng thì dữ liệu gốc vẫn đúng nhưng con số bạn nhìn hằng tháng là con số sai, và bạn ra quyết định dựa trên con số sai đó. Phần lớn các shop nhỏ bán nhiều hơn mà lãi ít đi lại không thấy, vì họ chỉ có sổ, chưa có trang đầu ra.

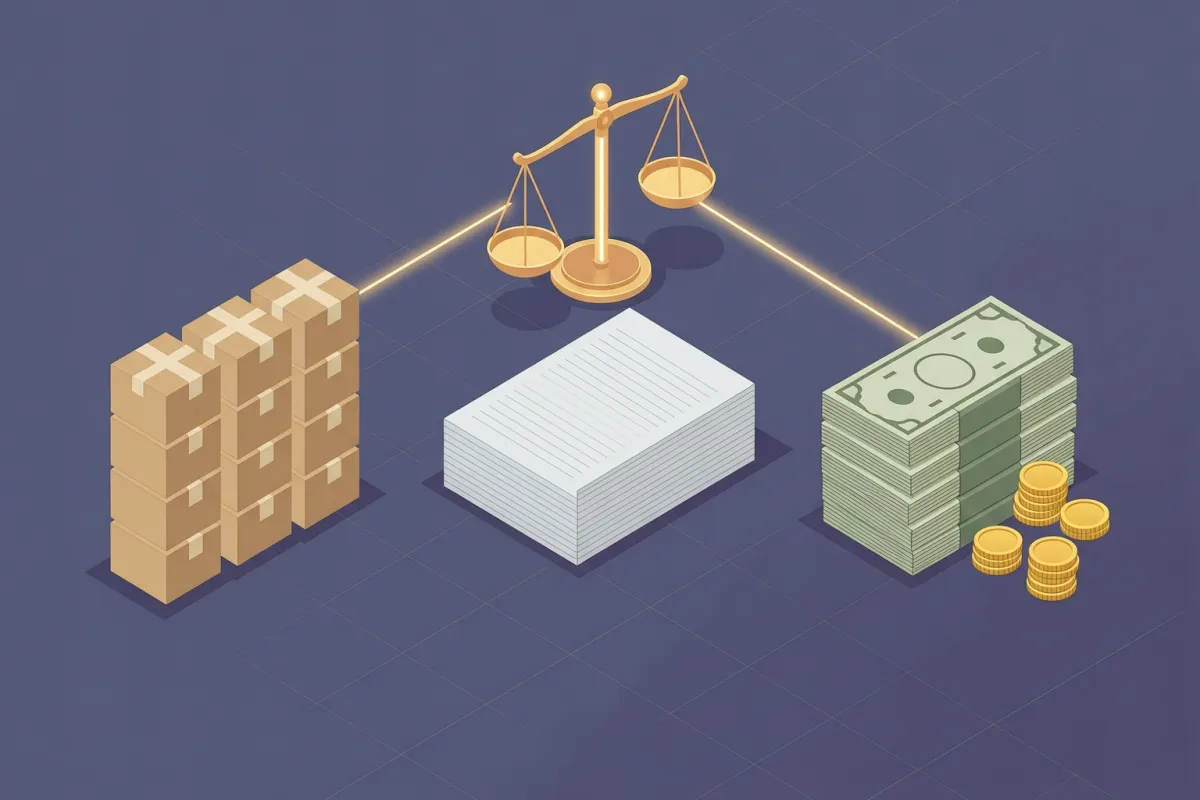
Sổ ghi từng dòng tiền; trang báo cáo chỉ trả lời ba câu: lãi bao nhiêu, tỉ suất bao nhiêu, bán tới mức nào thì hoà vốn
Bài này dựng trang đầu ra. Nếu bạn chưa có cuốn sổ ghi từng dòng, hãy làm trước theo sổ thu chi cho hộ kinh doanh bằng Excel; bài đó phủ phần ghi chép và sổ quỹ, còn ở đây ta chỉ dùng lại phần dữ liệu.
Bốn bảng trong file: ba bảng dựng mới, một bảng dùng lại
Cấu trúc đã được dựng thành file thật và cho một phần mềm bảng tính tính lại toàn bộ số trước khi viết bài này. File gồm 4 sheet:
📊 Bảng: Bốn sheet trong file và vai trò từng sheet
| Sheet | Vai trò | Số dòng trong ví dụ | Ghi tay hay công thức |
|---|---|---|---|
DM_LOAI | Danh mục nhóm chi phí, nơi khai mỗi nhóm thu vào loại nào | 12 | Ghi tay, khai một lần |
NHAT_KY | Nhật ký thu chi, mỗi dòng một khoản tiền | 35 | Ghi tay phần tiền, công thức phần nhãn |
BC_THANG | Trang báo cáo, mỗi dòng một tháng, 17 cột chỉ tiêu | 3 | Chỉ công thức, không ô nào gõ tay |
VAN_HANH | Bảng đối chiếu vận hành kho, dùng để bắt lỗi giá vốn | 3 | Ghi tay số đầu kỳ và công thức nối |
Điểm khác biệt lõi so với một cuốn sổ thu chi thông thường nằm ở cột Nhom_chi_phi của DM_LOAI. Sổ chỉ phân loại thu hay chi. Trang báo cáo lãi cần phân loại chi đó là chi gì, và chỉ có 4 giá trị được phép:
📊 Bảng: Bốn nhãn chi phí được phép và cách hiểu nhanh
Nhom_chi_phi | Hiểu nhanh | Ví dụ trong danh mục |
|---|---|---|
GiaVon | Hao hụt trực tiếp theo từng đơn hàng bán ra | hàng bán ra, bao bì đóng gói kèm đơn |
DinhPhi | Tháng không bán vẫn phải trả | thuê mặt bằng, lương cứng, phí phần mềm |
BienPhi | Tăng giảm theo doanh thu nhưng không phải hàng hóa | hoa hồng sàn, phí ship, gói hàng |
KhongTinh | Không được cộng vào trang báo cáo lãi | chủ rút tiền, chủ nộp vốn, vay ngân hàng, chuyển tiền giữa hai nguồn |
Cột LoaiDong cũng không chỉ có hai giá trị. Ngoài Thu và Chi của hoạt động bán hàng, danh mục cần thêm ThuKhac (chủ nộp vốn, vay, khách đặt cọc giữ chỗ) và ChiKhac (trả nợ gốc, rút của chủ). Không có hai nhãn này thì tiền chủ bỏ vào để mở hàng cũng bị SUMIFS cộng thành doanh thu. Bộ số ví dụ trong bài không có dòng góp vốn hay rút tiền nào, nên hai giá trị ThuKhac và ChiKhac chưa xuất hiện trong 35 dòng nhật ký.
Bốn nhãn này quyết định mọi chỉ tiêu phía sau. Khi một khoản tiền được gán nhầm nhãn, lãi tháng đó sai mà không có ô nào báo lỗi. Đây là chỗ mà bài về các sai lầm quản lý tài chính trên Excel đã cảnh báo ở tầm khái quát; ở đây ta cụ thể hoá thành một cột bắt buộc.
Bảng danh mục DM_LOAI (5 cột)
📊 Bảng: Cấu trúc bảng danh mục DM_LOAI
| Cột | Nội dung | Ví dụ dòng thật trong file |
|---|---|---|
MaNhom | Mã ngắn dùng để chọn khi ghi sổ | HV-BAN |
TenNhom | Tên tiếng Việt để người ghi chọn | Hàng bán ra |
LoaiDong | Thu, Chi, ThuKhac, ChiKhac | Chi |
Nhom_chi_phi | Một trong bốn giá trị ở bảng trên | GiaVon |
GhiChu | Quy tắc nội bộ, ví dụ "tính theo giá chưa thuế" | nhập khẩu nên giữ giá vốn tách bạch |
Bảng trang báo cáo BC_THANG (17 cột, theo đúng thứ tự)
📊 Bảng: Thứ tự 17 cột của trang báo cáo BC_THANG
| Nhóm cột | Cột |
|---|---|
| Khóa | Thang |
| Bốn số gốc | DoanhThu · GiaVon · DinhPhi · BienPhi |
| Chỉ tiêu lãi gộp | LaiGop · TySuatLaiGop |
| Chỉ tiêu hoà vốn | SoDuDamPhi · TyLeSoDuDamPhi · DoanhThuHoaVon · BienAnToan |
| Tổng chi và lãi ròng | TongChiPhiVHanh · LaiRong · TySuatLaiRong |
| So sánh kỳ | TinhCoThangTruoc · ChenhLechLaiRong |
| Đọc nhanh | TrangThai |
17 cột này thừa với ai chỉ muốn nhìn một con số, và thiếu với ai đang muốn biết vì sao lãi tụt. Thứ tự cột là một quyết định thiết kế: bốn số gốc đứng trước, mọi ô phía sau đều dẫn xuất từ chúng, để khi in ra A4 người đọc thấy ngay phần nào là số nhập, phần nào là số tính.
Phân loại chi phí: sai chỗ này thì mọi ô phía sau đều là lãi ảo
Ba quy tắc phân loại dưới đây là nơi phần lớn shop nhỏ vấp, và mỗi quy tắc đều có một ví dụ tính ra số ở cuối bài.
Quy tắc 1: tiền mua hàng trong tháng không phải giá vốn của tháng. Giá vốn là phần hàng đã bán trong tháng. Mua 150 triệu nhưng chỉ bán hết 139,944 triệu tiền vốn hàng thì phần chênh 10,056 triệu nằm trong kho, không phải lỗ. Lấy nguyên tiền mua hàng trừ khỏi doanh thu, tháng đó báo lỗ 4,264 triệu trong khi lãi thật là 5,792 triệu. Đây chính là chỗ mà lời khuyên "bán đông mà không lãi" của bài phân tích từng món lời giấu tiền làm ở cấp từng món hàng; còn ở đây nó là cấp trang báo cáo tháng và chỉ cần một dòng đối chiếu.
Quy tắc 2: chi phí cố định và biến đổi phải tách làm hai cột khác nhau, không gộp thành "chi phí hoạt động". Ai tách theo công trình hoặc theo đơn hàng có thể xem thêm quản lý chi phí dự án bằng Excel để thấy cách chia chi phí trực tiếp và chi phí chung. Lý do tách không phải cho đẹp: điểm hoà vốn tính từ định phí và tỷ lệ số dư đảm phí. Gộp hai loại vào nhau thì không tính được điểm hoà vốn nữa, và bạn mất luôn công cụ trả lời "cần bán bao nhiêu".
Quy tắc 3: những gì không phải hoạt động kinh doanh thì xếp KhongTinh. Chủ hộ rút tiền từ quỹ để chi tiêu gia đình là tiền ra thật, nhưng không phải chi phí kinh doanh. Ghi nó thành một dòng Chi thì trang báo cáo tự nhiên âm lãi mà không ai giải thích được. Ngược lại, khoản chi một lần lớn (một chiếc máy tính 18 triệu) vẫn là chi phí kinh doanh, chỉ khác ở chỗ nó phục vụ nhiều tháng: nếu dồn hết vào một tháng thì tháng đó lỗ ảo 17,5 triệu so với cách phân bổ, và 35 tháng còn lại lãi ảo mỗi tháng 500.000.
Trong chính file này, cách ghi để SUMIFS tự ra số đúng là tách làm hai dòng. Dòng thứ nhất ghi tiền thật xuất quỹ 18.000.000, LoaiDong là ChiKhac và Nhom_chi_phi là KhongTinh, nên nó làm quỹ giảm nhưng không chạm trang lãi. Dòng thứ hai là một khoản chi định phí 500.000 xuất hiện đều mỗi tháng trong 36 tháng, Nhom_chi_phi là DinhPhi. Tháng mua máy vì thế không còn bị một cú thọt 17,5 triệu, và bảng danh mục ghi rõ trong cột GhiChu rằng khoản đó thuộc tài sản nào để tới tháng thứ 37 thì dừng.
Về thuế: chọn một mặt bằng giá và đi theo nó suốt. Nếu ghi nhận dòng thu theo giá đã gồm thuế thì mọi dòng chi cũng ghi theo giá đã gồm thuế. Trộn hai loại, tức cộng thuế vào doanh thu rồi lại để chi phí ở giá chưa thuế, là tự tay làm lãi lệch đi một lượng đúng bằng phần thuế bị tính hai lần.
Bộ công thức ra lãi thực
Nguyên tắc: người ghi sổ chỉ chọn MaNhom, mọi thứ còn lại do công thức sinh ra.
Ở NHAT_KY, hai cột tự động
📊 Bảng: Hai cột tự động ở bảng nhật ký NHAT_KY
| Cột | Công thức tại dòng 2 | Ý nghĩa |
|---|---|---|
Thang | =TEXT(A2,"yyyy-mm") | biến ngày thành khoá tháng dạng chữ |
Nhom_chi_phi | =IFERROR(VLOOKUP(D2,DM_LOAI,4,FALSE),"") | tra bảng danh mục theo mã nhóm |
Thang là chữ 2026-10 chứ không phải ngày. Lý do: lọc theo tháng bằng số ngày rất dễ bắt hụt ranh giới, và sang năm thứ hai dùng file thì mọi công thức lọc "tháng 10" phải lọc cả năm. Bài mẫu báo cáo doanh thu bằng Excel đã đặt quy tắc này; ở đây ta dùng lại nó nguyên văn.
Ở BC_THANG, 17 cột tính từ nhật ký
Bốn cột số gốc là bốn phép cộng có điều kiện, mỗi tháng một dòng:
DoanhThu  = SUMIFS(NHAT_KY[SoTien],NHAT_KY[Thang],$A2,NHAT_KY[LoaiDong],"Thu")
GiaVon    = thêm điều kiện NHAT_KY[Nhom_chi_phi] = "GiaVon"
DinhPhi   = thêm điều kiện NHAT_KY[Nhom_chi_phi] = "DinhPhi"
BienPhi   = thêm điều kiện NHAT_KY[Nhom_chi_phi] = "BienPhi"
Ví dụ: =SUMIFS(NHAT_KY[SoTien],NHAT_KY[Thang],$A2,NHAT_KY[LoaiDong],"Chi",NHAT_KY[Nhom_chi_phi],"GiaVon") cho ô GiaVon.
📊 Bảng: Công thức các cột dẫn xuất trên trang báo cáo
| Cột | Công thức |
|---|---|
LaiGop | =B2-C2 |
TySuatLaiGop | =IFERROR(F2/B2,"") |
SoDuDamPhi | =B2-C2-E2 |
TyLeSoDuDamPhi | =IFERROR(H2/B2,"") |
TongChiPhiVHanh | =C2+D2+E2 |
LaiRong | =B2-J2 |
TySuatLaiRong | =IFERROR(K2/B2,"") |
DoanhThuHoaVon | =IFERROR(D2/I2,"") |
BienAnToan | =IFERROR((B2-M2)/B2,"") |
TinhCoThangTruoc | =COUNTIFS(BC_THANG[Thang], TEXT(EDATE(DATE(VALUE(LEFT($A2,4)),VALUE(RIGHT($A2,2)),1),-1),"yyyy-mm")) |
ChenhLechLaiRong | =IF(O2=0,"Chưa có tháng trước",K2-SUMIFS(BC_THANG[LaiRong],BC_THANG[Thang],TEXT(EDATE(DATE(VALUE(LEFT($A2,4)),VALUE(RIGHT($A2,2)),1),-1),"yyyy-mm"))) |
TrangThai | =IF(B2=0,"Chưa có doanh thu",CHOOSE(SIGN(K2)+2,"Lỗ","Hoà vốn","Có lãi")) |
Chữ A2, B2, C2 ở trên là ô cùng dòng với dòng đang tính, còn $A2 khoá cột để khi bôi đen kéo sang ngang thì điều kiện tháng không nhảy sang cột khác. Kéo công thức xuống dòng tháng kế tiếp, mọi tham chiếu tự dịch thành A3, B3, không phải sửa tay ô nào.
Ba chi tiết kỹ thuật nên biết trước khi copy công thức
Một, đừng dùng cú pháp "dòng hiện tại". Kiểu tham chiếu [@Cot] Excel nhận, nhưng khi chạy trên LibreOffice Calc thì trả về lỗi #N/A. Bảng dưới ghi kết quả thử 14 biến thể cú pháp trên một file probe riêng (các số cộng được ở đó không phải bộ số ba tháng phía sau):
📊 Bảng: Kết quả thử các biến thể cú pháp công thức trên LibreOffice Calc
| Cách viết công thức | Kết quả trên LibreOffice Calc |
|---|---|
SUMIFS(NHAT_KY[SoTien],NHAT_KY[Thang],"2026-08") | 144.560.000, đúng |
SUMIFS(NHAT_KY[SoTien],NHAT_KY[Thang],[@Thang]) | #N/A, hỏng |
SUMIFS(NHAT_KY[SoTien],NHAT_KY[Thang],$A2) | 326.960.000, đúng |
VLOOKUP(x,DM_LOAI[MaNhom:Nhom_chi_phi],4,FALSE) | #VALUE!, hỏng |
VLOOKUP(x,DM_LOAI,4,FALSE) | GiaVon, đúng |
CHOOSE(SIGN(-5)+2,"Lo","Hoa von","Co lai") | Lo, đúng |
TEXT(EDATE(DATE(2026,3,15),-1),"yyyy-mm") | 2026-02, đúng, tức tháng liền trước của 2026-03 |
Vậy nên bài này dùng ô neo cùng dòng ($A2) thay cho [@Cot]: chạy được cả trên Excel lẫn trên các bảng tính miễn phí mà người nhận file của bạn đang dùng, để không rơi vào cảnh "file này mở trên máy tôi báo lỗi".
Hai, 0 dòng khác 0 đồng, và chuyện này xảy ra ở hai chỗ khác nhau. Chỗ thứ nhất là tháng đang xét: SUMIFS với điều kiện không khớp dòng nào cho ra 0, nên nếu chỉ nhìn LaiRong = 0 thì không phân biệt được "bán không đủ trừ chi phí" với "chưa ghi đồng nào". Ô TrangThai ở trên bắt chỗ này bằng nhánh IF(B2=0,"Chưa có doanh thu",...), và mọi ô tỉ suất đều bọc IFERROR để tháng trống trả về ô trống chứ không trả về 0%. Chỗ thứ hai là phép so sánh kỳ: nếu tháng trước chưa có dòng nào thì SUMIFS trả về 0 và ChenhLechLaiRong của tháng này sẽ đúng bằng cả số lãi, đọc thành "lãi tăng 5.792.000" trong khi thực tế tháng trước chỉ là chưa có số. Cột TinhCoThangTruoc tồn tại chỉ để chỗ thứ hai không xảy ra: nó đếm số dòng của tháng liền trước, bằng 0 thì in chữ "Chưa có tháng trước" thay vì trừ.
Ba, né ký hiệu so sánh bằng SIGN. Cột TrangThai viết CHOOSE(SIGN(K2)+2,"Lo","Hoa von","Co lai") thay vì hai lớp IF kèm toán tử so sánh. Cùng một logic, nhưng ít ký tự đặc biệt hơn khi công thức nằm trong bảng hoặc đi qua nhiều định dạng file khác nhau.
Điểm hoà vốn: công thức đúng, và công thức sai rất hay gặp
Đây là chỗ bài này khác phần lớn các mẫu đang có trên mạng, và cũng là chỗ mà chính phép kiểm của bài này bắt ra lỗi trước khi đăng.
Nhiều mẫu tính điểm hoà vốn bằng cách lấy định phí chia cho tỉ suất lãi gộp. Công thức đó ngầm định biến phí bằng 0, tức cho rằng mọi chi phí ngoài giá vốn đều là tiền thuê mặt bằng. Với bộ số của bài, phép tính đó cho ra 136.250.000. Nhưng cửa hàng đã bán 205.800.000, cao hơn con số "hoà vốn" tới 69,55 triệu, mà lãi ròng thực tế chỉ còn 5.792.000. Mâu thuẫn đó chứng minh công thức sai. Nói cách khác, chia cho tỉ suất lãi gộp đang hứa mức lãi 22.256.000 cho tháng 10, trong khi lãi thực nhận 5.792.000: phần bị bỏ quên đúng bằng 16.464.000 biến phí.

Điểm hoà vốn là mức doanh thu mà định phí được bù hết: lấy định phí chia tỷ lệ số dư đảm phí, không chia tỉ suất lãi gộp
Cách đúng đi qua số dư đảm phí, phần tiền còn lại sau khi trừ hết những thứ biến đổi theo đơn hàng:
SoDuDamPhi     = DoanhThu - GiaVon - BienPhi
TyLeSoDuDamPhi = SoDuDamPhi / DoanhThu
DoanhThuHoaVon = DinhPhi / TyLeSoDuDamPhi
Con số tháng 10 trong ví dụ: số dư đảm phí 49.392.000 trên doanh thu 205.800.000, tức tỷ lệ 24,0%. Lấy định phí 43.600.000 chia cho 24,0% ra điểm hoà vốn 181.666.667, cao hơn bản sai 45.416.667, tức bản sai hạ mức hoà vốn xuống còn 75% mức đúng.
Có một phép kiểm đóng vòng để biết mình không tính nhầm, và nên viết nó ra một ô riêng trong file:
KIEM = (DoanhThu - DoanhThuHoaVon) * TyLeSoDuDamPhiKết quả phép kiểm phải đúng bằng lãi ròng của tháng đó. Trong ví dụ: (205.800.000 trừ 181.666.667) nhân 24,0% ra 5.792.000, khớp lãi ròng, và khớp cả ba tháng chứ không chỉ tháng được chọn để thử. Đây là cách nghiệm thu rẻ nhất cho một trang báo cáo: một đẳng thức, ba dòng số.
Cũng từ công thức đúng, suy ra câu hỏi mà chủ shop thật sự cần: muốn lãi một mức cụ thể thì phải bán bao nhiêu.
DoanhThuCan = (DinhPhi + MucTieuLai) / TyLeSoDuDamPhi📊 Bảng: Doanh thu phải đạt để có mức lãi mong muốn
| Muốn lãi | Doanh thu phải đạt | So với 205.800.000 của tháng 10 |
|---|---|---|
| 10.000.000 | 223.333.333 | tăng 8,5% |
| 15.000.000 | 244.166.667 | tăng 18,6% |
| 20.000.000 | 265.000.000 | tăng 28,8% |
Với tỷ lệ số dư đảm phí 24%, mỗi đồng doanh thu tăng thêm chỉ đóng 24 xu vào lãi. Vì vậy muốn lãi tăng từ 5.792.000 lên 20.000.000, tức thêm 14.208.000, phải tăng doanh thu thêm 59.200.000, không phải 14,2 triệu. Đây là con số nên nói to trước khi bàn về chiến lược giá.
Bộ số ví dụ: ba tháng doanh thu tăng, lãi giảm 41%
Toàn bộ bảng dưới đây do LibreOffice Calc tính lại từ 35 dòng nhật ký tự dựng rồi mới chép vào bài, không phải số gõ vào cho đẹp.
📊 Bảng: Bộ số ví dụ ba tháng, doanh thu, chi phí, lãi và điểm hoà vốn
| Tháng | Doanh thu | Giá vốn | Lãi gộp | Tỉ suất lãi gộp | Số dư đảm phí | Tỷ lệ SDDP | Định phí | Biến phí | Lãi ròng | Tỉ suất lãi ròng | DT hoà vốn | Biên an toàn |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026-08 | 182.400.000 | 118.560.000 | 63.840.000 | 35,0% | 51.072.000 | 28,0% | 41.200.000 | 12.768.000 | 9.872.000 | 5,4% | 147.142.857 | 19,3% |
| 2026-09 | 196.500.000 | 133.620.000 | 62.880.000 | 32,0% | 49.125.000 | 25,0% | 41.200.000 | 13.755.000 | 7.925.000 | 4,0% | 164.800.000 | 16,1% |
| 2026-10 | 205.800.000 | 139.944.000 | 65.856.000 | 32,0% | 49.392.000 | 24,0% | 43.600.000 | 16.464.000 | 5.792.000 | 2,8% | 181.666.667 | 11,7% |
Đọc theo hàng ngang thì ba tháng đều "có lãi". Đọc theo cột thì thấy một chuyện khác: doanh thu tăng liên tiếp (tháng 9 tăng 7,7%, tháng 10 tăng 4,7%) nhưng lãi ròng rơi từ 9.872.000 xuống 5.792.000, mất 41%. Trang sổ thu chi không cho thấy điều này, vì sổ chỉ liệt kê tiền ra tiền vào. Trang báo cáo cho thấy, nhờ bốn cột mà sổ không có: tỷ lệ số dư đảm phí, định phí, điểm hoà vốn và biên an toàn.

Ba tháng cùng một bộ số: doanh thu đi lên, lãi ròng đi xuống, biên an toàn co lại còn 11,7%
Chuyện gì xảy ra trong bộ số đó: tỷ lệ số dư đảm phí tụt từ 28,0% xuống 24,0%, tức mỗi đồng bán ra giữ lại ít hơn 4 xu để bù chi phí cố định, và cùng lúc định phí tăng thêm 2.400.000. Điểm hoà vốn bị kéo từ 147,14 triệu lên 181,67 triệu, tức thêm 34,5 triệu doanh thu mỗi tháng mới chỉ để quay về mức cũ.
Năm câu hỏi đọc ra từ trang báo cáo, mỗi câu kèm một hành động
Ngưỡng so sánh ở đây là với chính mình tháng trước, không phải với một con số ngành nào đó, vì chưa có nguồn đáng tin cho shop nhỏ ở Việt Nam.
📊 Bảng: Năm câu hỏi đọc ra từ trang báo cáo và hành động tương ứng
| Câu hỏi | Cách đọc trên trang | Hành động |
|---|---|---|
| Lãi có theo kịp doanh thu không | ChenhLechLaiRong âm trong khi DoanhThu tăng | Kiểm tra BienPhi và chiết khấu, không kiểm tra doanh thu |
| Mỗi đồng bán ra còn giữ lại được bao nhiêu | TyLeSoDuDamPhi giảm hai tháng liên tiếp | Rà lại giá bán và chi phí theo đơn: phí ship, hoa hồng sàn, bao bì |
| Bệ phóng chi phí cố định có tự lớn lên không | DinhPhi tăng mà không có quyết định nào được bàn | Liệt kê từng khoản tăng, xác định khoản nào thật sự không bỏ được |
| Còn cách mức hoà vốn bao xa | BienAnToan dưới 15% | Dừng mọi cam kết chi phí cố định mới cho tới khi biên an toàn về trên 20% |
| Tháng này có thật hay chỉ là số | LaiRong dương nhưng Thanh ở sheet VAN_HANH báo bất thường | Đóng tháng theo mục dưới đây trước khi tin vào lãi |
Câu hỏi thứ tư là câu nên nhìn thường xuyên nhất. Với bộ số tháng 10, biên an toàn 11,7% nghĩa là doanh thu chỉ cần rơi khoảng 24 triệu là cửa hàng về mức hoà vốn. Con số này vô hình nếu bạn chỉ xem lãi ròng.
Đóng tháng: đối chiếu tiền thật trước khi tin vào dòng lãi
Trang báo cáo nói về lãi, không nói về tiền. Hai thứ này khác nhau ở hình thức thanh toán. Với doanh thu 205.800.000 của tháng 10 trong ví dụ, tách theo cột HinhThuc:
📊 Bảng: Doanh thu tháng 10 tách theo hình thức thanh toán
| Hình thức | Số tiền | Tỷ trọng | Đối chiếu với cái gì |
|---|---|---|---|
| Chuyển khoản | 69.972.000 | 34% | sao kê ngân hàng từng giao dịch |
| Tiền mặt tại quầy | 63.798.000 | 31% | két tiền và sổ quỹ |
| Thẻ, QR | 12.348.000 | 6% | biên lệ soát thẻ của ngân hàng |
| COD chưa đối soát | 59.682.000 | 29% | bảng đối soát của sàn, thường trễ 7 tới 14 ngày |
Lấy tổng doanh thu 205.800.000 so với két tiền mặt là phép so sánh sai ngay từ đầu, vì két chỉ chứa 31% của nó. Cuối tháng, đối chiếu theo từng dòng và ghi kết quả vào sheet VAN_HANH bằng sáu câu:
- Sao kê ngân hàng có đúng 69.972.000 tiền chuyển khoản không?
- Két tiền có khớp 63.798.000, hoặc lệch trong bao nhiêu đồng?
- Ngân hàng đã trả tiền thẻ 12.348.000 chưa, phí trừ bao nhiêu?
- Phần COD 59.682.000 đã được sàn đối soát tới đâu, bao nhiêu còn treo?
- Tồn đầu kỳ 35.820.000 cộng tiền mua hàng 150.000.000 trừ giá vốn hàng bán 139.944.000 cho ra tồn cuối 45.876.000, có khớp kiểm kê thật không?
Thanhở sheetVAN_HANHbáo gì: công thức=CHOOSE(SIGN(E2)+2,"VO LY: am ton kho","Bao dong: kho bang 0","ON")phải ra "ỔN".
Câu thứ năm là lý do sheet VAN_HANH tồn tại. Nó chính là phép kiểm cho quy tắc 1: nếu ai đó lấy 150.000.000 tiền mua hàng làm giá vốn thì trang báo cáo báo lỗ 4.264.000, lệch đúng 10.056.000 so với lãi thật 5.792.000, và 10.056.000 đó lại đúng bằng phần tồn kho tăng lên. Bộ số tự khép: chỗ lệch của lãi là chỗ dôi ra của kho.
Sáu lỗi khiến trang báo cáo lãi nói sai
📊 Bảng: Sáu lỗi khiến trang báo cáo lãi nói sai
| Lỗi | Dấu hiệu nhận | Cách sửa |
|---|---|---|
| Lấy tiền mua hàng trong tháng làm giá vốn | Lãi âm hoặc tụt mạnh ở tháng nhập nhiều hàng, kho không được kiểm | Ghi GiaVon theo hàng đã bán, thêm sheet đối chiếu tồn như ở trên |
| Tính điểm hoà vốn bằng tỉ suất lãi gộp | Điểm hoà vốn thấp hơn hẳn doanh thu hiện tại mà lãi vẫn bé | Chia định phí cho tỷ lệ số dư đảm phí, rồi kiểm bằng đẳng thức đóng vòng |
| Ghi chủ rút tiền thành chi phí kinh doanh | Tháng nào chủ chi tiêu nhiều thì tháng đó "lỗ" | Gán nhãn KhongTinh, dòng đó không vào BC_THANG |
| Dồn chi phí một lần vào đúng tháng mua | Một tháng lỗ sâu, các tháng sau lãi đẹp bất thường | Phân bổ theo số tháng dùng, ví dụ 18.000.000 cho 36 tháng là 500.000 mỗi tháng |
| Đọc 0 thành 0 đồng | Tháng chưa ghi dòng nào hiển thị lãi 0 và tỉ suất 0% | Dùng cột đếm dòng như TinhCoThangTruoc và bọc IFERROR cho mọi phép chia |
| Đổi cách phân loại giữa hai tháng khi so kỳ | Lãi ròng bằng nhau nhưng điểm hoà vốn nhảy 1 tới 2 phần trăm | Đóng băng danh mục DM_LOAI, muốn sửa thì sửa từ tháng kế tiếp và ghi ngày sửa |
Lỗi cuối có số đo riêng. Trong bộ số tháng 10, nếu chuyển 5.000.000 từ nhóm biến phí sang nhóm định phí mà không sửa gì khác, thì tổng chi phí không đổi và lãi ròng vẫn là 5.792.000, nhưng tỷ lệ số dư đảm phí nhảy từ 24,0% lên 26,4%, điểm hoà vốn dịch từ 181.666.667 lên 183.885.130 và biên an toàn giảm từ 11,7% xuống 10,6%. Không có ô nào báo đỏ, chỉ có hai tháng cạnh nhau không còn so được với nhau.
Khi nào Excel hết đủ cho một trang báo cáo tháng
Excel vẫn là công cụ đúng khi một người ghi, một dòng tiền, một kho, và chu kỳ đóng tháng là hằng tháng. Nó bắt đầu hết đủ vì những lý do rất cụ thể, không phải vì nó cũ:
- Nhiều người cùng ghi vào một file: hai người sửa cùng dòng thì một người mất dữ liệu, và không có dấu vết ai đã sửa gì.
- Bán trên nhiều sàn với nhiều chương trình: phí sàn, mã giảm giá và phí vận hoàn mỗi nền tảng một kiểu, cộng hết vào một cột
BienPhithì số dư đảm phí mất ý nghĩa. - Nhiều kho hoặc nhiều điểm bán: giá vốn phải nối với tồn theo từng nơi, thành nhiều chiều, và công thức một trang bắt đầu chồng chéo.
- Cần quyền xem khác nhau: chủ cần thấy lãi, nhân viên chỉ cần ghi thu chi, mà file thì chỉ có một chế độ xem cho tất cả mọi người.
Khi chạm ba trong bốn chuyện đó, cách đi tiếp là một app nội bộ nhỏ đọc từ cùng dữ liệu, thay vì một file có nhiều sheet hơn. Nếu bạn đang cân nhắc bước đó, bài khi nào nên chuyển Excel đa kênh sang web app nêu tiêu chí theo số; và nếu muốn hình dung chi phí, khung tham chiếu của ExcelToApp cho một phần mềm riêng là Basic 30-50 triệu, Standard 50-120 triệu, Enterprise 120-250 triệu, phí vận hành 1, 2 hoặc 3 triệu mỗi tháng và không tính thêm phí theo số người dùng. Phạm vi và giá cuối luôn chốt theo từng dự án sau khi đọc quy trình thật của bạn.
Còn nếu vấn đề của bạn chỉ là "file có 40 trang tính, không biết cái nào còn sống", thì chưa cần làm gì to hơn một lần chấm file tự động.
Câu hỏi thường gặp
Có bắt buộc tách giá vốn khỏi chi phí vận hành không?
Có, và đó là cột quyết định cả trang. Giá vốn là phần hao theo đơn hàng; chi phí vận hành gồm định phí và biến phí. Nếu gộp hết vào một cột "chi phí", bạn vẫn tính được lãi ròng, nhưng mất ba ô sau: lãi gộp, số dư đảm phí và điểm hoà vốn. Ba ô đó trả lời ba câu hỏi mà người bán hàng hỏi nhiều nhất: bán một đơn có còn tiền không, chi phí nào lớn theo đơn, và cần bán bao nhiêu mới có lãi.
Điểm hoà vốn khác gì mức doanh thu phải đạt để có lãi?
Điểm hoà vốn là mức doanh thu mà tại đó lãi bằng 0, tính bằng DinhPhi / TyLeSoDuDamPhi. Mức doanh thu để có lãi là mục tiêu bạn tự đặt, tính bằng (DinhPhi + MucTieuLai) / TyLeSoDuDamPhi. Trong ví dụ, điểm hoà vốn 181.666.667 còn muốn lãi 20.000.000 thì phải đạt 265.000.000. Hai con số dùng cùng một công thức, chỉ khác số hạng thứ nhất, nên đừng viết chung một ô: một cái là ngưỡng an toàn, một cái là kế hoạch.
Vì sao lãi dương mà tiền trong quỹ vẫn cạn?
Công nợ là mảnh ghép nối tiếp của trang này, xem thêm báo cáo tuổi nợ bằng Excel. Sở dĩ lãi dương mà tiền vẫn cạn là vì ba thứ không xuất hiện trên trang báo cáo lãi: tiền mua hàng trả trước cho nhà cung cấp, tiền COD chưa được sàn đối soát, và tiền chủ rút ra khỏi quỹ. Trong bộ số tháng 10, riêng phần COD treo là 59.682.000, bằng 29% doanh thu tháng. Lãi 5.792.000 hoàn toàn có thể nằm trong số tiền chưa về. Muốn bắt bệnh, đối chiếu theo từng hình thức thanh toán như mục đóng tháng và xem tồn kho có đang ăn tiền mặt hay không: tồn tăng 10.056.000 trong ví dụ cũng là 10.056.000 tiền mặt đã trả mà chưa thu lại được.
Bao lâu nên đóng tháng một lần, và đóng gồm những việc gì?
Một lần, trong khoảng từ ngày 3 tới ngày 7 của tháng sau, gồm bốn việc: ghi nốt dòng trễ, đối chiếu tiền theo bốn hình thức thanh toán, nhập số kiểm kê kho vào sheet VAN_HANH, rồi chạy phép kiểm đóng vòng (DoanhThu - DoanhThuHoaVon) * TyLeSoDuDamPhi xem có khớp lãi ròng không. Đóng xong thì khoá dòng của tháng đó, vì trang báo cáo chỉ có giá trị khi số của tháng trước không còn bị sửa.
Tiền chủ bỏ vào hay rút ra thì ghi thế nào?
Cả hai đều không phải doanh thu hay chi phí kinh doanh, nên cùng nhãn KhongTinh: chủ nộp vốn thì LoaiDong là ThuKhac, chủ rút thì là ChiKhac. Hai dòng đó đi vào sổ quỹ và làm số dư tiền thay đổi, nhưng không xuất hiện ở bốn cột số gốc của BC_THANG. Nếu một tháng bạn thấy quỹ bớt đi 20 triệu mà trang báo cáo không nhúc nhích, đó là dấu hiệu sổ đang ghi đúng.
File ví dụ của bài có kèm sẵn không?
Bài này mô tả cấu trúc và toàn bộ công thức, bạn dựng lại được trong khoảng một tiếng nếu đã có nhật ký thu chi. Nếu chưa có cuốn sổ nào, Sổ Thu Chi của ExcelToApp là chỗ bắt đầu: mỗi dòng một khoản, dữ liệu nằm trên máy bạn, có nút xuất file để đưa vào chính các bảng ở trên.
Tóm lại
Trang báo cáo tháng không cần nhiều cột, nó cần bốn cột mà sổ thu chi thường thiếu: giá vốn theo hàng đã bán, định phí, biến phí và tỷ lệ số dư đảm phí. Có bốn cột đó thì lãi gộp, lãi ròng, điểm hoà vốn và biên an toàn chỉ là phép tính phía sau. Ba chuyện cần nhớ nhất của bài: điểm hoà vốn chia cho tỷ lệ số dư đảm phí chứ không chia cho tỉ suất lãi gộp; tiền mua hàng chưa bán là tồn kho chứ không phải giá vốn; và một trang chỉ đáng tin khi nó đi kèm một phép kiểm, ở đây là (DoanhThu - DoanhThuHoaVon) * TyLeSoDuDamPhi phải khớp lãi ròng.
📥 Cần người dựng giúp trang báo cáo này trên dữ liệu thật của shop bạn, hoặc muốn làm gọn file Excel hiện tại trước: gửi file để chấm miễn phí hoặc nhắn ExcelToApp.
Gửi file phân tích miễn phí →Tác giả: Exceltoapp.vn