Tóm tắt nhanh (TL;DR)
- Sổ tạm ứng lương hỏng không phải vì thiếu cột, mà vì mỗi lần thu hồi lại sửa thẳng vào con số của lần ứng cũ, nên không còn dấu vết ai trừ lúc nào, trừ bao nhiêu.
- Cách chắc: mỗi lần đưa tiền ghi một dòng vào sheet ứng, mỗi kỳ trừ ghi một dòng vào sheet trừ, dòng trừ trỏ về mã lần ứng. Số còn lại chỉ là phép trừ của hai tổng, không ai gõ tay.
- Bốn sheet là đủ: danh mục nhân viên, lần ứng, lần trừ, bảng đối chiếu. Tám công thức, không công thức nào phải sửa khi thêm người.
- Kiểm trần trừ phải cộng TẤT CẢ dòng trừ của cùng một kỳ của cùng một người. Ai ứng hai lần trong tháng thì kỳ sau có thể phải trừ hai dòng, và đó là chỗ vượt trần mà nhìn từng dòng vẫn thấy bình thường.
- Hai mốc pháp lý cần nhớ: tạm ứng theo điều kiện hai bên thỏa thuận và không bị tính lãi (Điều 101), mức khấu trừ tiền lương hằng tháng không quá 30% tiền lương thực trả sau khi trích nộp bảo hiểm bắt buộc và thuế thu nhập cá nhân (Điều 102, Bộ luật Lao động 2019).
Quản lý tạm ứng lương bằng Excel là gì?
Quản lý tạm ứng lương bằng Excel là dựng một file ghi được hai việc tách rời: đã đưa tiền cho ai, ngày nào, bao nhiêu và đã thu lại bao nhiêu, vào kỳ lương nào. Hai việc này nằm ở hai sheet khác nhau, nối với nhau bằng mã của lần ứng. Số tiền còn lại của mỗi người, và của từng lần ứng, đều do công thức tự tính từ hai sổ đó.
Cách làm này khác hẳn thói quen phổ biến: một bảng duy nhất, mỗi người một dòng, cột "đã ứng" ghi số tiền, tháng sau thu hồi thì mở ô đó sửa lại thành số nhỏ hơn. Sửa như vậy thì bảng vẫn đẹp, nhưng lịch sử biến mất. Ba tháng sau, khi người lao động hỏi "tháng 7 em ứng 3 triệu, tháng 8 anh trừ 2 triệu, tháng 9 trừ tiếp 1 triệu là hết, sao giờ còn nợ?", không ai trả lời được vì trong file chỉ còn một con số cuối cùng.
Hiểu gọn: tạm ứng lương là khoản tiền người sử dụng lao động đưa trước cho người lao động, có thỏa thuận và không tính lãi (Điều 101 Bộ luật Lao động 2019). Nó không phải tiền thưởng, cũng không phải khoản phạt. Vì vậy sổ theo dõi nó phải trả lời được hai câu: còn nợ bao nhiêu, và số nợ đó hình thành từ những lần nào.
Bài này đi theo một file cụ thể, chạy được trên Excel hoặc Google Sheets, dùng cho cửa hàng, xưởng, công ty nhỏ có từ vài người tới vài chục người. Toàn bộ file không cần macro, không cần quyền quản trị, mở bằng tài khoản thường là dùng được.
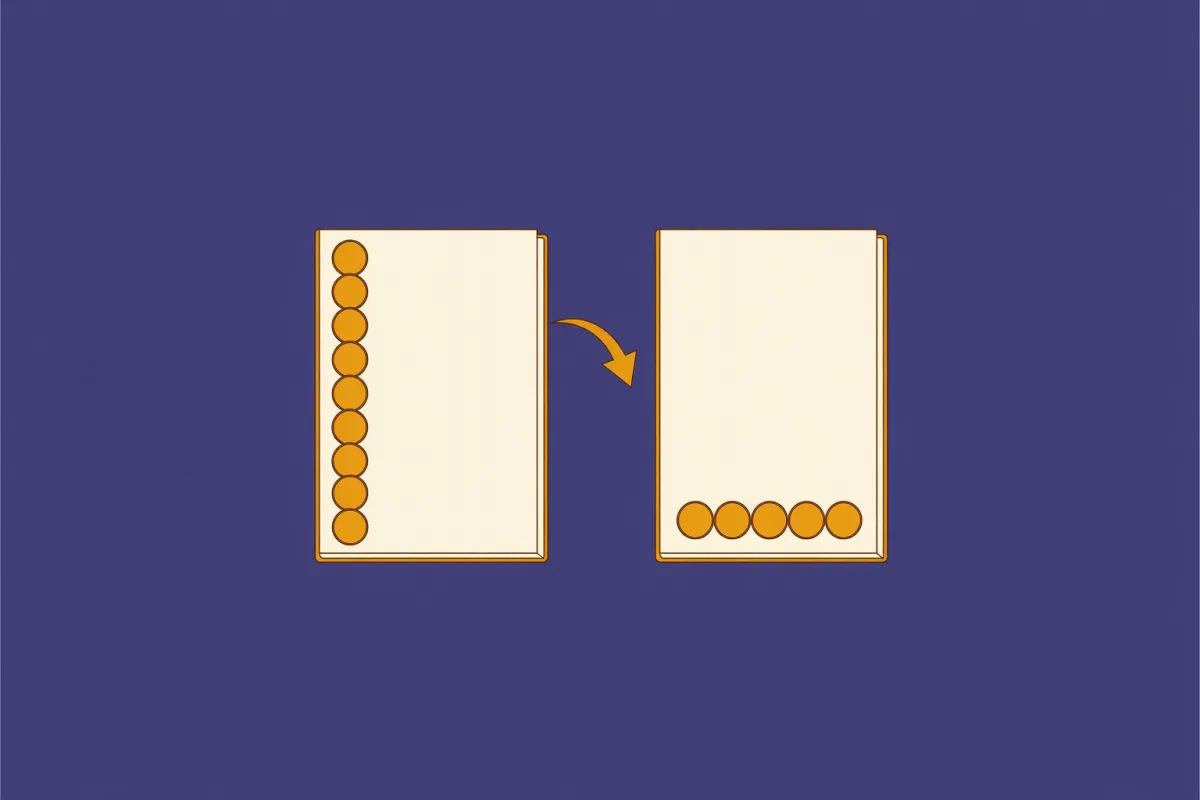
Tiền ra và tiền thu là hai sự kiện khác nhau. Gộp vào một cuốn là mất dấu lần nào trừ bao nhiêu.
Vì sao sổ ứng lương hay lệch: ba chỗ thất lạc
Ba chỗ dưới đây không phải lỗi Excel. Chúng là lỗi thiết kế sổ, và chúng xuất hiện ở gần như mọi doanh nghiệp nhỏ từng để sổ tạm ứng trong một bảng tính.
Chỗ thứ nhất: sửa con số thay vì ghi thêm dòng. Người giữ sổ có ý tốt: thu hồi được đồng nào thì cập nhật đồng đó cho gọn. Nhưng mỗi lần sửa là một lần mất dấu. Khi có tranh chấp, thứ duy nhất có giá trị là dấu vết theo thời gian, và nó đã bị chính thao tác "cho gọn" xoá đi.
Chỗ thứ hai: mỗi người một dòng, nhưng một người ứng nhiều lần. Tháng 7 ứng 3 triệu, tháng 8 ứng thêm 2 triệu. Nếu bảng chỉ có một cột "đã ứng" thì số 5 triệu không nói được lần nào đã trừ tới đâu. Khi người lao động nghỉ giữa tháng, người làm sổ phải nhớ lại hoặc lục tin nhắn để biết khoản nào còn.
Chỗ thứ ba: trừ lương xong không ai ghi lại lý do. Điều 102 khoản 2 Bộ luật Lao động 2019 quy định người lao động có quyền được biết lý do khấu trừ tiền lương của mình. Nếu bảng lương chỉ có một cột "trừ khác" và một con số, doanh nghiệp không chứng minh được khoản trừ đó là thu hồi tạm ứng của lần nào. Một dòng ghi chú trong sổ tạm ứng rẻ hơn nhiều so với một buổi giải thích.
Cả ba chỗ đều sửa được bằng cùng một nguyên tắc: tiền ra và tiền thu là hai sự kiện khác nhau, mỗi sự kiện một dòng, không sửa dòng cũ. Phần còn lại của bài là cách dựng nguyên tắc đó thành file.
Bốn sheet tối thiểu của file tạm ứng
File chạy được chỉ cần bốn sheet. Đừng thêm sheet thứ năm cho tới khi bốn sheet này đã chạy đúng một kỳ lương thật.
📊 Bảng: Bốn sheet tối thiểu của file tạm ứng
| Sheet | Việc của nó | Số dòng tăng thêm mỗi tháng |
|---|---|---|
DM_NHANVIEN | Danh mục người lao động, mức ứng tối đa, trạng thái còn làm hay đã nghỉ | Chỉ khi có người mới hoặc người nghỉ |
TAM_UNG | Mỗi lần đưa tiền là một dòng, không bao giờ sửa số tiền | Bằng số lần ứng trong tháng |
KHau_TRU | Mỗi kỳ trừ là một dòng, trỏ về mã lần ứng bị trừ | Bằng số dòng trừ trong kỳ lương |
DOI_CHIEU | Mỗi người một dòng: tổng đã ứng, tổng đã trừ, còn lại, số lần ứng | Không tăng, chỉ tính lại |
Tên sheet có dấu tiếng Việt vẫn chạy được, nhưng nếu sau này file được đưa lên web app thì tên không dấu dễ chuyển hơn. Bài này dùng tên không dấu: DM_NHANVIEN, TAM_UNG, KHau_TRU, DOI_CHIEU.

Bốn sheet, một khoá nối. Thêm người mới không phải sửa công thức nào.
File tạm ứng hiếm khi đứng một mình. Nó thường nằm cạnh ba bảng khác của cùng nghiệp vụ nhân sự, và ba bảng đó đã có bài đi riêng: quản lý hồ sơ nhân viên bằng Excel cho phần hợp đồng và giấy tờ, xếp lịch làm việc và chia ca bằng Excel cho phần ngày công, đánh giá KPI nhân viên bằng Excel cho phần hiệu suất. Nếu doanh nghiệp đang dựng cả bốn bảng cùng lúc, nên dựng bảng tạm ứng trước, vì nó là bảng duy nhất chạm tới tiền đã ra khỏi quỹ.
Một chi tiết nhỏ nhưng quyết định: đặt mỗi bảng thành Table (Insert, Table) chứ không để vùng dữ liệu trần. Table cho công thức dùng tên cột thay vì địa chỉ ô, nên thêm dòng hay thêm người cũng không phải kéo công thức. Table còn tự mở rộng khi dán dữ liệu mới, và đó là lý do nhiều file tạm ứng sống được nhiều năm mà không hỏng.
Cột bắt buộc trong từng sheet
Phần này là phần nên chép ra giấy rồi dựng theo, vì sửa cột sau khi đã có dữ liệu thì tốn hơn nhiều so với dựng đúng từ đầu.
Sheet DM_NHANVIEN:
📊 Bảng: Sheet DM_NHANVIEN — bảy cột bắt buộc
| Cột | Kiểu dữ liệu | Vì sao phải có |
|---|---|---|
MaNV | Chữ | Khoá chính. Đặt một lần, không đổi, không tái sử dụng cho người khác |
HoTen | Chữ | Để đọc báo cáo |
BoPhan | Chữ | Lọc báo cáo theo bộ phận khi cần |
NgayVaoLam | Ngày | Tính thâm niên, dùng cho chính sách mức ứng |
MucLuongCoBan | Số | Chỉ để tham chiếu, không dùng làm số trừ |
MucUngToiDa | Số | Do doanh nghiệp đặt theo thỏa thuận, ví dụ bằng một tháng lương cơ bản |
TrangThai | Chữ | DangLam hoặc DaNghi |
MucUngToiDa là cột nhiều nơi bỏ qua nhưng lại hữu ích nhất. Nó biến một quy định bằng miệng ("cùng lắm ứng một tháng lương") thành một con số mà công thức kiểm được. Không có cột này thì mọi lần ứng vượt mức đều phải phát hiện bằng mắt.
Sheet TAM_UNG:
📊 Bảng: Sheet TAM_UNG — tám cột, khoá MaLan
| Cột | Kiểu dữ liệu | Ghi chú |
|---|---|---|
MaLan | Chữ | Duy nhất. Ví dụ TU-20260705-01: ngày ứng, số thứ tự trong ngày |
NgayUng | Ngày | Ngày đưa tiền thật, không phải ngày ghi sổ |
KyUng | Chữ | Tháng ghi sổ, dạng 2026-07, để cộng theo kỳ |
MaNV | Chữ | Phải khớp DM_NHANVIEN[MaNV] |
SoTien | Số | Số dương khi ứng, số âm khi đảo một dòng ghi sai |
HinhThuc | Chữ | TienMat hoặc ChuyenKhoan |
NguoiDuyet | Chữ | Ai duyệt khoản này |
GhiChu | Chữ | Lý do ứng, ví dụ "ứng viện phí", "ứng tiền nhà" |
Sheet KHau_TRU:
📊 Bảng: Sheet KHau_TRU — bảy cột, cột nối MaLanLienQuan
| Cột | Kiểu dữ liệu | Ghi chú |
|---|---|---|
MaTru | Chữ | Duy nhất. Ví dụ KT-202607-NV014-01 |
KyLuong | Chữ | Kỳ lương bị trừ, dạng 2026-07 |
MaNV | Chữ | Người bị trừ |
MaLanLienQuan | Chữ | Mã lần ứng bị trừ. Đây là cột nối hai sheet |
SoTienTru | Số | Số dương. Tổng các dòng này là số đã thu hồi |
LuongThucTraSauTrichNop | Số | Lương thực trả của kỳ đó, sau khi trừ bảo hiểm bắt buộc và thuế thu nhập cá nhân |
GhiChu | Chữ | Ví dụ "trừ đợt 1/3 theo thỏa thuận ngày 05/07" |
Cột LuongThucTraSauTrichNop bị lặp lại trên mọi dòng trừ của cùng một kỳ của cùng một người. Đó là cố ý: nó giữ cho mỗi dòng trừ tự đứng một mình, đọc dòng nào cũng biết mức trần của kỳ đó. Nhưng chính vì lặp lại mà không được cộng cột này khi làm báo cáo, nếu cộng sẽ ra số tiền lớn gấp nhiều lần thực tế. Quy tắc: cột này chỉ lấy một giá trị cho mỗi cặp người và kỳ, bằng hàm lấy giá trị lớn nhất trong nhóm.
Sheet DOI_CHIEU:
📊 Bảng: Sheet DOI_CHIEU — mười hai cột, trong đó một ô sửa mỗi kỳ
| Cột | Kiểu dữ liệu | Ghi chú |
|---|---|---|
MaNV | Chữ | Mỗi người một dòng |
HoTen | Chữ | Tra từ danh mục |
KyBaoCao | Chữ | Kỳ đang xét, dạng 2026-08. Đây là ô duy nhất phải sửa khi đổi kỳ |
TongUng | Số | Công thức, xem mục sau |
TongDaTru | Số | Công thức |
ConLai | Số | Công thức |
SoLanUng | Số | Công thức đếm, đếm theo KyBaoCao |
SoTienTruKy | Số | Tổng trừ trong kỳ đang xét, công thức |
MucTruToiDa | Số | 30% lương thực trả sau trích nộp của kỳ đó, công thức |
TyLeTru | Số | SoTienTruKy chia MucTruToiDa, công thức |
NhanTran | Chữ | Nhãn tra từ bảng ba mốc, công thức |
KyGanNhat | Chữ | Kỳ phát sinh gần nhất, để biết khoản nào đang nguội |
Cột KyBaoCao là cột dễ bị bỏ qua nhất nhưng lại là cột giữ cho cả bảng chạy: mọi công thức theo kỳ đều đọc từ đây, nên đổi kỳ báo cáo chỉ là sửa một cột, không phải sửa từng công thức.
Khoá ghi sổ: mỗi lần ứng một dòng, mỗi kỳ trừ một dòng
Đây là phần quyết định file có dùng được hay không, và nó không phải phần kỹ thuật. Nó là một quy ước mà người giữ sổ phải theo đúng.
Quy ước 1: không sửa số tiền đã ghi. Ghi sai 5 triệu thay vì 500 nghìn thì không mở ô ra sửa. Cách đúng là ghi thêm một dòng đảo có SoTien âm đúng bằng số sai, ghi chú "đảo dòng TU-20260705-02 ghi sai", rồi ghi dòng mới đúng. Tổng vẫn khớp, và người đọc sau vẫn thấy chuyện gì đã xảy ra.
Quy ước 2: mỗi lần ứng có mã riêng, và mã đó không bao giờ được dùng lại. Công thức kiểm tra trùng mã là một ô đếm, chạy cả cột, thấy số khác 1 là biết ngay có mã bị lặp. Mã lặp là lỗi nặng nhất trong loại sổ này vì nó làm hai khoản tiền khác nhau trông như một.
Quy ước 3: một lần ứng có thể bị trừ ở nhiều kỳ, một kỳ có thể trừ nhiều lần ứng. Vì vậy quan hệ giữa hai sheet là nhiều tới nhiều, và cột MaLanLienQuan là thứ duy nhất giữ được quan hệ đó. Đừng gộp nhiều lần ứng vào một dòng trừ: khi cần biết "còn nợ lần ứng tháng 7 bao nhiêu", gộp là không trả lời được.
Quy ước 4: dòng trừ chỉ được ghi sau khi kỳ lương đã chốt. Ghi trước rồi sửa theo bảng lương thật là nguồn của lệch. Thứ tự đúng: chốt bảng lương, biết LuongThucTraSauTrichNop, rồi mới ghi dòng trừ với con số cuối cùng.
Bốn quy ước này đủ để người mới nhận sổ làm đúng ngay tháng đầu, không cần đọc lại toàn bộ lịch sử. Nếu doanh nghiệp đã có sổ cũ đang chạy theo kiểu "mỗi người một dòng", việc chuyển đổi làm một lần: mỗi khoản còn nợ hiện tại ghi thành một dòng TAM_UNG với NgayUng là ngày ứng gần nhất còn nhớ được, ghi chú "số dư chuyển từ sổ cũ". Sai số ngày vài hôm không ảnh hưởng phép tính tiền, còn hơn là tiếp tục sửa tay.
Tám công thức dùng trong file
Toàn bộ file chạy bằng tám công thức dưới đây. Chúng viết theo tên cột của Table, nên chép vào là dùng được, không phải sửa địa chỉ ô. Ký hiệu [@TenCot] là "giá trị cùng dòng ở cột đó", đúng như Excel hiển thị khi bấm vào một ô trong Table.
Công thức 1: tổng đã ứng của một người.
=SUMIFS(TAM_UNG[SoTien],TAM_UNG[MaNV],[@MaNV])Đặt ở cột TongUng của DOI_CHIEU. Vì dòng đảo mang số âm, tổng này tự đúng cả khi có ghi sai đã được đảo.
Công thức 2: tổng đã trừ của một người.
=SUMIFS(KHau_TRU[SoTienTru],KHau_TRU[MaNV],[@MaNV])Công thức 3: còn lại.
=[@TongUng]-[@TongDaTru]Con số này là số duy nhất được dùng khi nói "còn nợ bao nhiêu". Mọi báo cáo khác lấy từ đây, không cộng lại từ đầu, để tránh hai báo cáo ra hai số.
Công thức 4: đếm số lần ứng.
=COUNTIFS(TAM_UNG[MaNV],[@MaNV],TAM_UNG[KyUng],[@KyBaoCao])Đặt ở cột SoLanUng của DOI_CHIEU, đếm số lần ứng của một người trong đúng kỳ đang xét. Người ứng 4 lần trong một tháng là dấu hiệu cần xem lại chính sách ứng, không chỉ là chuyện sổ sách.
Công thức 5: kiểm mã lần ứng có bị trùng.
=COUNTIF(TAM_UNG[MaLan],[@MaLan])Đặt ở một cột phụ trong TAM_UNG. Kết quả khác 1 nghĩa là mã bị lặp, phải xử lý ngay trong ngày. Cột này nên ẩn đi cho gọn mắt, nhưng đừng xoá.
Công thức 6: còn lại của một lần ứng cụ thể.
=SUMIFS(TAM_UNG[SoTien],TAM_UNG[MaLan],[@MaLan])-SUMIFS(KHau_TRU[SoTienTru],KHau_TRU[MaLanLienQuan],[@MaLan])Đây là công thức trả lời câu hỏi mà sổ một dòng không trả lời được: "lần ứng ngày 5/7 còn bao nhiêu". Đặt ở cột phụ trong TAM_UNG, hoặc ở một sheet soát riêng nếu không muốn làm rối sheet nhập.
Công thức 7: tổng trừ của một người trong một kỳ.
=SUMIFS(KHau_TRU[SoTienTru],KHau_TRU[MaNV],[@MaNV],KHau_TRU[KyLuong],[@KyBaoCao])Đặt ở cột SoTienTruKy của DOI_CHIEU. Điểm quan trọng: nó cộng mọi dòng trừ của kỳ đó, không phải từng dòng, nên bắt được trường hợp một tháng trừ hai lần cho hai khoản ứng khác nhau.
Công thức 8: lấy đúng một mức lương thực trả của kỳ.
=MAXIFS(KHau_TRU[LuongThucTraSauTrichNop],KHau_TRU[MaNV],[@MaNV],KHau_TRU[KyLuong],[@KyBaoCao])Đặt ở cột MucTruToiDa sau khi nhân với 0,3, hoặc để nguyên rồi nhân ở cột sau. Dùng hàm lấy giá trị lớn nhất thay vì hàm cộng, vì cột này lặp lại trên nhiều dòng. Đây là chi tiết nhỏ mà nếu làm sai thì bảng kiểm trần báo động giả liên tục, và người dùng sẽ bỏ qua cảnh báo, đúng lúc cảnh báo thật xuất hiện.
Với Excel phiên bản cũ không có MAXIFS, thay bằng =SUMPRODUCT(MAX((KHau_TRU[MaNV]=[@MaNV])*(KHau_TRU[KyLuong]=[@KyBaoCao])*KHau_TRU[LuongThucTraSauTrichNop])). Cách này chạy được nhưng chậm hơn trên file vài nghìn dòng, nên ưu tiên MAXIFS nếu bản Excel đang dùng có hàm này.
Trần trừ lương và chỗ dễ sai luật
Phần này không phải phần kỹ thuật của file nhưng là phần quyết định file có cứu được doanh nghiệp hay không.
Điều 101 Bộ luật Lao động 2019 quy định người lao động được tạm ứng tiền lương theo điều kiện do hai bên thỏa thuận và không bị tính lãi. Nghĩa là điều kiện ứng, mức ứng, cách hoàn trả nên nằm trong thỏa thuận hoặc nội quy lao động, không nên chỉ nằm trong trí nhớ của người giữ sổ. (Nguồn: Bộ luật Lao động 2019, Điều 101)
Điều 102 cùng bộ luật quy định ba điều đáng chú ý. Khoản 1 giới hạn việc khấu trừ tiền lương vào mục đích bồi thường thiệt hại do làm hư hỏng dụng cụ, thiết bị, tài sản. Khoản 2 nói người lao động có quyền được biết lý do khấu trừ tiền lương của mình. Khoản 3 đặt mức khấu trừ tiền lương hằng tháng không quá 30% tiền lương thực trả hằng tháng sau khi trích nộp bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp và thuế thu nhập cá nhân. (Nguồn: Bộ luật Lao động 2019, Điều 102)
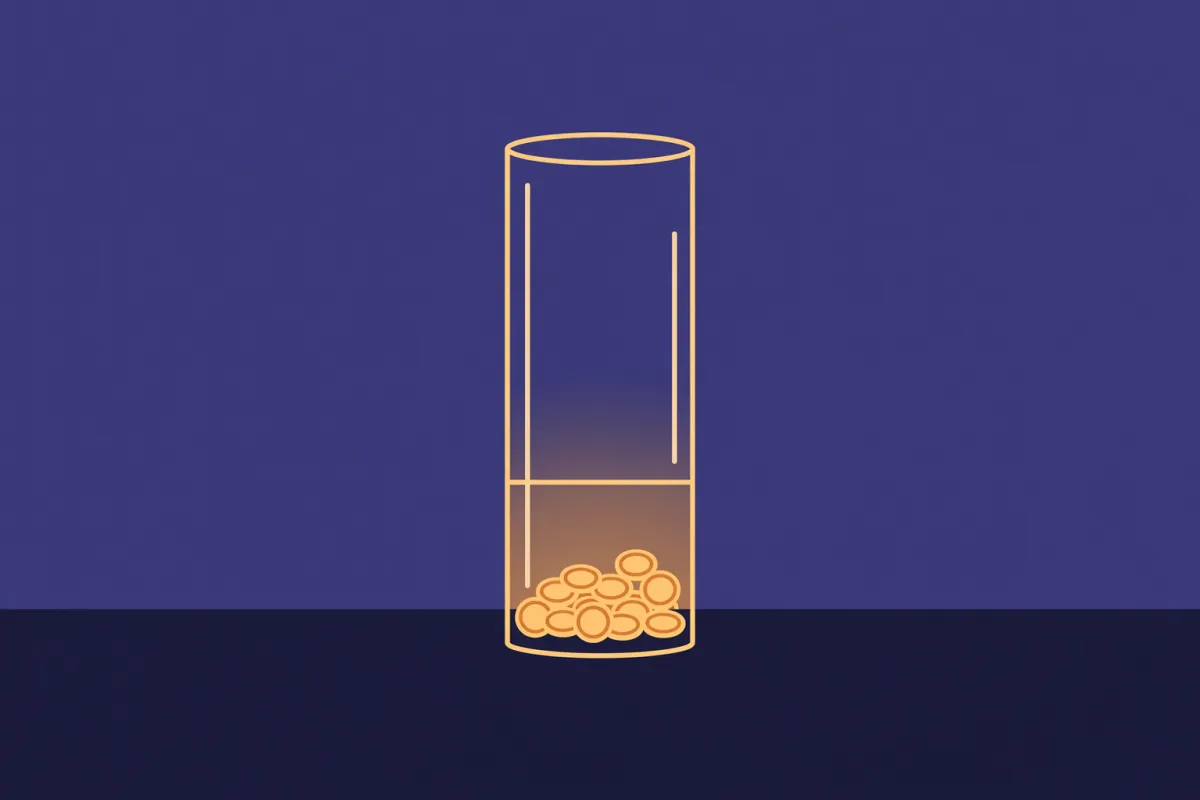
Trần là ngưỡng của cả kỳ, không phải của từng dòng trừ. Đó là chỗ phép kiểm hay đặt sai cấp.
Đọc cả hai điều với nhau thì cách hiểu thận trọng là: khoản tạm ứng nên được xử lý như tiền lương đã trả trước, hoàn trả theo thỏa thuận, chứ không nên đóng khung nó vào chữ "khấu trừ" của Điều 102. Nhưng khi doanh nghiệp chọn cách thu hồi bằng cách trừ vào kỳ lương sau, việc giữ mỗi kỳ không vượt mốc 30% nói trên là ngưỡng an toàn nên đặt, và việc ghi rõ lý do trừ trong sổ là nghĩa vụ nên giữ.
Cụ thể trong file, ngưỡng an toàn đó thành ba cột nối nhau ở DOI_CHIEU: SoTienTruKy (công thức 7), MucTruToiDa (công thức 8 nhân 0,3), rồi tỷ lệ:
=[@SoTienTruKy]/[@MucTruToiDa]Tỷ lệ này đem so với một bảng tra ba mốc để ra nhãn chữ:
📊 Bảng: Ba mốc tra nhãn cho tỷ lệ trừ trên trần
| Ngưỡng tỷ lệ | Nhãn hiển thị |
|---|---|
| 0 | Chưa trừ |
| 0,0001 | Trong trần 30% |
| 1 | Vượt trần, phải xem lại |
Cách dùng bảng tra thay vì viết điều kiện so sánh trực tiếp có một lợi ích thực tế: khi luật hoặc chính sách nội bộ đổi ngưỡng, chỉ sửa một dòng trong bảng tra, không phải đi tìm từng công thức trong file.
Một chỗ nữa dễ sai: trừ vào lương tháng cuối khi người lao động nghỉ việc. Nếu số còn nợ lớn hơn phần lương còn lại, phần vượt không được tự ý trừ sang nguồn khác. Cách làm sạch là đối chiếu bằng văn bản, ghi nhận phần còn lại thành khoản phải thu và hai bên ký xác nhận. Trong file, điều này tương ứng với một dòng trừ đúng bằng phần lương thu được, và cột ConLai còn số dương, kèm ghi chú ngày hai bên đối chiếu.
Phần pháp lý trong bài này là cách đọc để thiết kế sổ cho chặt, không phải tư vấn pháp lý cho từng trường hợp. Doanh nghiệp có tranh chấp thật nên đối chiếu nội quy lao động và hỏi người làm pháp lý trước khi áp dụng.
Quy trình năm bước khép kỳ tạm ứng
Một kỳ lương đi qua năm bước, và cả năm bước đều để lại dấu trong file. Ai làm thay người khác vẫn theo được đúng thứ tự.
Bước 1: chốt danh sách khoản ứng phát sinh trong kỳ. Lọc TAM_UNG theo KyUng. Đối chiếu số dòng với số phiếu đề nghị ứng thực tế đang giữ. Hai số lệch nhau nghĩa là có khoản đưa tiền mà chưa ghi sổ, và đó là loại sai khó tìm nhất về sau.
Bước 2: chốt bảng lương, lấy lương thực trả sau trích nộp. Con số này là mẫu số của phép kiểm trần. Bước này phải xong trước bước 3, không làm ngược.
Bước 3: lập danh sách trừ cho kỳ. Mỗi dòng trừ ghi rõ trừ vào lần ứng nào. Nếu một người có nhiều lần ứng, ưu tiên trừ lần cũ trước, vì đó là khoản đã nguội lâu nhất và cũng là khoản dễ bị bỏ quên nhất.
Bước 4: chạy phép kiểm trần và phép kiểm tổng. Phép kiểm trần dùng công thức 7 và công thức 8 ở trên. Phép kiểm tổng so TongDaTru với phần chênh lệch tiền mặt thực tế đã thu trong kỳ. Hai phép kiểm này chạy trên cùng một màn hình, trước khi bảng lương được phát hành.
Bước 5: gửi đối chiếu cho từng người và lưu bản đã xác nhận. Một tin nhắn ba dòng là đủ: đã ứng bao nhiêu trong kỳ, đã trừ bao nhiêu, còn lại bao nhiêu. Người lao động xác nhận thì lưu lại. Đây chính là cách thực hiện quyền được biết lý do khấu trừ, và cũng là cách chặn tranh chấp rẻ nhất.
Năm bước này mất khoảng 20 tới 30 phút cho doanh nghiệp dưới 30 người, nếu file đã đúng cấu trúc. Nếu mất hơn một buổi thì vấn đề không phải ở người làm mà ở chỗ dữ liệu đang phải sửa tay.
Ví dụ: một nhân viên ứng ba lần, trừ năm kỳ
Ví dụ này dùng số cụ thể để kiểm được bằng tay. Nhân viên NV014, lương cơ bản 9.000.000 đồng, đã làm việc trên một năm.
Ba lần ứng:
📊 Bảng: Ba lần ứng của nhân viên NV014
| MaLan | NgayUng | KyUng | SoTien |
|---|---|---|---|
| TU-20260705-01 | 05/07/2026 | 2026-07 | 3.000.000 |
| TU-20260720-01 | 20/07/2026 | 2026-07 | 2.000.000 |
| TU-20260812-01 | 12/08/2026 | 2026-08 | 4.000.000 |
Năm dòng trừ:
📊 Bảng: Năm dòng trừ, mỗi dòng trỏ về một lần ứng
| MaTru | KyLuong | MaLanLienQuan | SoTienTru |
|---|---|---|---|
| KT-202607-NV014-01 | 2026-07 | TU-20260705-01 | 2.000.000 |
| KT-202608-NV014-01 | 2026-08 | TU-20260705-01 | 1.000.000 |
| KT-202608-NV014-02 | 2026-08 | TU-20260720-01 | 2.000.000 |
| KT-202609-NV014-01 | 2026-09 | TU-20260812-01 | 3.000.000 |
| KT-202610-NV014-01 | 2026-10 | TU-20260812-01 | 1.000.000 |
Cộng lại: đã ứng 9.000.000, đã trừ 9.000.000, còn lại 0. Kiểm theo từng lần ứng: lần 5/7 ứng 3 triệu, trừ 2 triệu rồi 1 triệu, hết; lần 20/7 ứng 2 triệu, trừ đủ trong tháng 8; lần 12/8 ứng 4 triệu, trừ 3 triệu trong tháng 9 và 1 triệu trong tháng 10.
Bây giờ tới chỗ đáng chú ý. Giả định lương thực trả sau khi trích nộp bảo hiểm bắt buộc và thuế thu nhập cá nhân của tháng 8 là 7.650.000 đồng. Mức trần 30% là 2.295.000 đồng. Nhưng tháng 8 có hai dòng trừ, tổng 3.000.000 đồng, tức vượt trần 705.000 đồng.
Nếu chỉ kiểm từng dòng, cả hai dòng đều dưới 2.295.000 đồng và đều "qua". Đây chính là lỗi thiết kế hay gặp nhất: phép kiểm đặt ở cấp dòng trong khi giới hạn nằm ở cấp kỳ. Sửa thì rẻ: phép kiểm phải cộng cả kỳ trước khi so, đúng như công thức 7, và kết quả đúng cho ví dụ này là "vượt trần, phải xem lại". Cần nói rõ: đây là ngưỡng an toàn nội bộ doanh nghiệp tự đặt, không phải nghĩa vụ pháp lý tuyệt đối khi hai bên đã thỏa thuận lịch hoàn trả. Vì vậy có hai đường xử lý, cả hai đều hợp lý: dời 705.000 đồng sang kỳ 9, hoặc giữ nguyên và ghi rõ trong thỏa thuận rằng tháng 8 trừ 3.000.000 đồng theo đề nghị của người lao động, có xác nhận.
Khi chọn đường thứ hai, sổ vẫn ghi đúng số thật, còn phần vượt ngưỡng được giải thích bằng văn bản chứ không bị giấu. Điều không nên làm là sửa con số trong sổ cho vừa ngưỡng.
Bảng kiểm chốt kỳ
Trước khi phát hành bảng lương, chạy bảng kiểm này. Mỗi dòng là một câu hỏi máy trả lời được, không phải câu hỏi cảm tính.
📊 Bảng: Sáu câu hỏi kiểm trước khi phát hành bảng lương
| Câu hỏi kiểm | Cách kiểm trong file | Đạt khi |
|---|---|---|
| Mọi dòng trừ đều trỏ về một lần ứng có thật | Đếm dòng có MaLanLienQuan không tìm thấy trong TAM_UNG[MaLan] | Bằng 0 |
| Không có mã lần ứng bị trùng | Cột đếm trùng theo công thức 5 | Mọi dòng bằng 1 |
| Không có số tiền âm ngoài dòng đảo | Lọc SoTien âm, đọc cột ghi chú | Mọi dòng âm đều ghi "đảo" |
| Tổng trừ của mỗi người không vượt tổng ứng | So TongDaTru với TongUng ở DOI_CHIEU | Mọi dòng không âm |
| Không ai bị trừ vượt trần 30% trong kỳ | Công thức 7 chia cho mức trần của kỳ | Mọi dòng ở nhãn "Trong trần" |
| Người đã nghỉ không còn khoản nợ treo | Lọc TrangThai bằng DaNghi | ConLai bằng 0, hoặc có ghi chú đối chiếu kèm ngày |
Sáu dòng này thay cho việc dò mắt từng trang. Chúng cũng là thứ nên chụp lại lưu cùng bảng lương mỗi kỳ, vì khi cần giải trình thì một ảnh chụp bảng kiểm có ngày tháng giá trị hơn nhiều so với lời kể.
Khi nào nên rời Excel sang web app riêng
File bốn sheet này chạy tốt tới một ngưỡng. Ngưỡng đó không phải số nhân viên, mà là số người cùng sửa file.
Khi chỉ một người giữ sổ, Excel là công cụ đúng: nhanh, không tốn phí, sửa được ngay. Khi có từ hai người trở lên cùng ghi (quản lý xưởng duyệt ứng, kế toán ghi trừ, chủ xem báo cáo), ba vấn đề xuất hiện cùng lúc và không cái nào sửa được bằng công thức.
Thứ nhất, không biết ai sửa ô nào. Excel có theo dõi thay đổi nhưng chỉ khi bật chia sẻ theo cách nhất định, và lịch sử đó không đủ để trả lời "ai đổi số tiền của dòng này". Một web app nội bộ ghi lại người sửa và thời điểm sửa ở cấp từng dòng, mặc định.
Thứ hai, file gửi qua lại sinh ra nhiều bản. Bản trên máy kế toán, bản trên máy chủ xưởng, bản gửi qua tin nhắn. Không bản nào là bản đúng, và người phát hiện ra thường là người trả lương. Xem thêm cách xử lý ở bài vì sao quản lý thu chi nội bộ bằng Excel vẫn thất thoát quỹ, cùng một cơ chế lỗi.
Thứ ba, duyệt ứng không có đường đi rõ ràng. Trong Excel, duyệt là một ô ghi tên người duyệt. Trong một hệ thống, duyệt là một bước: nhân viên gửi đề nghị, quản lý duyệt, kế toán chi, sổ tự ghi. Sự khác nhau không nằm ở chữ nghĩa mà ở chỗ khoản chi không thể xảy ra trước khi có người duyệt.
Với doanh nghiệp đang ở ngưỡng này, bài Excel, Google Sheets hay web app: chọn công cụ nào đi kỹ hơn phần so sánh chi phí thật. Còn nếu chỉ muốn biết khi nào nên đổi với nghiệp vụ công nợ, bài khi nào nên bỏ Excel sang quản lý công nợ trên web app cùng cách đặt vấn đề.
Một lối đi ít tốn kém: giữ Excel làm nơi nhập và lưu trữ, chỉ chuyển phần duyệt và phần báo cáo lên web. Cách này thường rẻ hơn nhiều so với chuyển toàn bộ, và với nghiệp vụ tạm ứng thì phần đáng chuyển nhất là bước duyệt, vì đó là chỗ chậm nhất và cũng là chỗ dễ mất dấu nhất.
Câu hỏi thường gặp
Tạm ứng lương có bị tính lãi không?
Không. Điều 101 Bộ luật Lao động 2019 quy định người lao động được tạm ứng tiền lương theo điều kiện do hai bên thỏa thuận và không bị tính lãi. Vì không có lãi, sổ tạm ứng không cần cột lãi suất, nhưng cần cột ghi rõ điều kiện hoàn trả để sau này không ai hiểu khác đi.
Một tháng có được trừ nhiều lần tạm ứng vào lương không?
Được, nếu tổng các khoản trừ trong tháng vẫn trong mức mà doanh nghiệp đang áp dụng, và mức đó nên giữ không vượt 30% tiền lương thực trả sau khi trích nộp bảo hiểm bắt buộc và thuế thu nhập cá nhân (Điều 102 Bộ luật Lao động 2019). Điểm cần lưu ý là phép kiểm phải cộng cả tháng, không kiểm từng khoản riêng lẻ.
Nhân viên nghỉ việc còn nợ tạm ứng thì xử lý thế nào?
Đối chiếu bằng văn bản trước ngày nghỉ, ghi rõ từng lần ứng và từng lần đã trừ, rồi trừ vào phần lương còn lại tới mức đã thỏa thuận. Phần vượt quá lương còn lại ghi thành khoản phải thu, hai bên ký xác nhận. Trong file, cột ConLai của người đó phải bằng 0 hoặc có ghi chú ngày đối chiếu, không được để trống.
File này dùng được cho Google Sheets không?
Được phần tính toán, không được phần cú pháp. Các hàm SUMIFS, COUNTIFS, MAXIFS đều có trong Google Sheets, nhưng Sheets không hiểu cú pháp tham chiếu cấu trúc [@TenCot] của Table trong Excel, nên chuyển file nguyên xi sang là công thức gãy. Cách chuyển an toàn: thay [@TenCot] bằng địa chỉ ô tương ứng, hoặc dựng lại bằng vùng có đặt tên sẵn.
Nên ghi tạm ứng theo ngày đưa tiền hay theo ngày chuyển khoản?
Theo ngày tiền thực sự rời quỹ. Với tiền mặt là ngày đưa, với chuyển khoản là ngày ngân hàng báo có. Hai ngày này lệch nhau một tới hai hôm là chuyện bình thường, nhưng nếu ghi theo ngày đề nghị thì sổ quỹ và sổ tạm ứng sẽ lệch nhau vào cuối tháng và không ai tìm ra nguyên nhân.
Có nên gộp tạm ứng lương và tạm ứng công tác phí vào một sheet?
Không nên. Hai khoản này khác bản chất: một khoản trừ vào lương, một khoản hoàn theo chứng từ. Gộp vào một sheet thì phép kiểm trần 30% sẽ tính sai, vì công tác phí hoàn ứng không phải khấu trừ tiền lương. Nếu cần nhìn tổng dòng tiền đã ra, làm một báo cáo riêng cộng từ hai sheet, đừng gộp dữ liệu gốc.
Tóm lại
Sổ tạm ứng lương không khó vì công thức. Nó khó vì thói quen sửa con số cho gọn, và vì phép kiểm hay bị đặt sai cấp: kiểm từng dòng trong khi giới hạn nằm ở cả kỳ.
Bốn sheet, tám công thức, bốn quy ước ghi sổ, năm bước khép kỳ, sáu dòng bảng kiểm. Đó là toàn bộ file. Nếu doanh nghiệp đang có sổ tạm ứng trong Excel và mỗi tháng vẫn phải dò tay, phần lớn khả năng là thiếu một trong bốn quy ước, chứ không thiếu hàm.
Bắt đầu từ việc rẻ nhất: mở file hiện tại, tách thành hai sheet TAM_UNG và KHau_TRU, chuyển các khoản còn nợ sang dạng mỗi lần ứng một dòng. Làm xong một lần là những tháng sau chỉ còn nhập, không còn sửa.
📥 Nếu doanh nghiệp đã có sổ tạm ứng bằng Excel nhưng phải nhiều người cùng ghi và vẫn hay lệch, gửi file hiện tại cho ExcelToApp để xem cấu trúc dữ liệu và đề xuất hướng làm phần mềm web riêng, bắt đầu từ đúng nghiệp vụ này.
Gửi file phân tích miễn phí →Tác giả: Exceltoapp.vn