Tóm tắt nhanh (TL;DR)
- Quản lý kho nhà hàng, quán cafe khác kho shop thường ở một điểm gốc: nguyên liệu không bán nguyên hộp mà biến mất dần qua sơ chế và chế biến. Nên phải quản theo định lượng của từng món, không quản theo số hộp nhập về.
- Ba con số phải nhìn được: giá vốn định mức của từng món · tồn thực tế trong kho (số đếm được, không phải số trên giấy) · food cost — tỷ lệ nguyên liệu trên doanh thu, tham chiếu phổ biến 25–35% tùy mô hình (Nguồn: Validator).
- File Excel 5 sheet là đủ cho một quán: Nguyên liệu · Nhập hàng · Định lượng món · Kiểm kê · Food cost. Một người dựng trong một buổi, dùng được nhiều tháng.
- Thất thoát thường không đến từ trộm cắp mà từ kho ảo: quên ghi xuất hủy, đong cảm tính, mượn nguyên liệu giữa ca không ghi. Khoảng 70% lượng thực phẩm lãng phí có thể tránh được nếu kiểm soát tồn kho và định lượng tốt hơn (Nguồn: Gitnux).
- Khi nào nâng lên web app: khi quán chạy từ hai ca với nhiều người cùng ghi sổ, hoặc khi bạn cần máy tự trừ kho theo món bán ra và nhìn số từ xa mà không phải gọi điện hỏi bếp.
Có một câu chuyện lặp đi lặp lại ở rất nhiều quán ăn, quán cafe nhỏ: cuối tháng, chủ quán ngồi với sổ doanh thu và thấy con số không tệ. Khách đông, bàn quay đều, bill in ra đều đặn. Nhưng khi trừ tiền nhập hàng, trả lương, trả mặt bằng — không còn lại bao nhiêu. Có tháng còn âm. Câu hỏi đặt ra rất tự nhiên: tiền đi đâu?
Câu trả lời thường không nằm ở doanh thu, mà nằm ở nguyên liệu — thứ chiếm phần lớn chi phí của mọi quán ăn uống, và cũng là thứ khó nhìn thấy nhất. Doanh thu thì có bill, có sao kê. Còn nguyên liệu thì đi qua rất nhiều tay: người đi chợ, người nhận hàng, người sơ chế, người nấu, người dọn ca. Mỗi chặng hụt một chút — một chút ở đây không ai thấy, nhưng cộng cả tháng lại thành một khoản rất thật.
Bài này đưa bạn cách quản lý kho nhà hàng, quán cafe bằng Excel: hiểu kho của quán khác kho shop thường ở đâu, nắm ba con số gốc, dựng file 5 sheet theo đúng cách, và đưa vào quy trình vận hành hằng ngày — để những chỗ rò rỉ lộ ra bằng số chứ không bằng cảm giác. Phần cuối nói thẳng: khi nào file Excel là đủ, khi nào nên tính chuyện khác.
Quản lý kho nhà hàng, quán cafe khác gì quản lý kho shop bán lẻ?
Khác ở đơn vị quản lý và đường đi của hàng. Shop bán lẻ nhập thùng mì về, và bán ra nguyên thùng — kho chỉ cần đếm thùng, trừ thùng. Quán ăn nhập thùng mì về nhưng bán ra là tô mì: một món gồm nhiều nguyên liệu, mỗi lần bán trừ một chút theo công thức, và trước khi nấu còn một đoạn sơ chế làm hao hụt. Kho nhà hàng vì vậy phải quản ở ba lớp — mặt hàng mua vào, định lượng của món, và mức tiêu hao thực tế — trong khi kho shop thường chỉ cần lớp đầu tiên.
Bốn đặc thù dưới đây là lý do vì sao file kho của shop không bê thẳng sang quán ăn được:
- Nguyên liệu tươi, hạn dùng ngắn. Rau, thịt, sữa, trái cây — nhập về là bắt đầu đếm ngược. Hàng hết hạn là tiền mất trực tiếp, không thu hồi được như hàng khô. Quán càng dùng nhiều đồ tươi thì càng phải theo dõi hạn chặt hơn.
- Một món là một công thức nhiều nguyên liệu. Bán một tô phở là trừ đi bánh phở, thịt bò, hành, gia vị — bốn, năm mặt hàng cùng lúc. Muốn biết một món lời hay lỗ, bắt buộc phải có bảng định lượng của món đó; nhìn hóa đơn nhập hàng không trả lời được.
- Hao hụt nằm giữa lúc mua và lúc dùng. Mua 10kg rau, nhặt bỏ cuống già rồi xào, thực chất chỉ ra được số suất tương đương 7kg rau sạch. Phần chênh đó không ai cố tình lấy, nhưng nó ăn thẳng vào giá vốn — nếu không tính, bạn định giá bán thấp hơn mức an toàn mà không biết.
- Kho và quầy chỉ cách nhau một cánh cửa, nhưng sổ sách thường cách nhau cả tuần. Bếp lấy nguyên liệu buổi sáng, cuối tuần mới ghi một lần; thu ngân bán hàng theo bill nhưng bill không nối về kho. Đây là khe hở lớn nhất của quản lý kho nhà hàng.
Trước khi đi tiếp, chốt một khái niệm sẽ dùng suốt bài:
Food cost là gì? Là tỷ lệ phần trăm giữa giá vốn nguyên liệu và doanh thu trong cùng một kỳ. Công thức: giá vốn nguyên liệu chia doanh thu thuần, nhân 100. Chỉ số này trả lời câu hỏi: mỗi 100.000đ bán ra thì bao nhiêu là tiền nguyên liệu — và là con số đầu tiên phải nhìn khi nghi ngờ quán bán đông mà không thấy lãi.
Ở phần lớn quán ăn, quán uống, nguyên liệu chiếm khoảng 25–35% doanh thu tùy mô hình; cộng thêm chi phí nhân sự, tổng hai khoản này (gọi là prime cost) không nên vượt 60–65% doanh thu, vượt ngưỡng đó thì gần như không còn chỗ cho lợi nhuận (Nguồn: Validator). Đó cũng là lý do quản nguyên liệu đáng được làm sớm hơn mọi việc khác: đây là khoản lớn nhất mà chủ quán kiểm soát được bằng tay mình, ngay từ hôm nay.
Bảng so sánh nhanh để bạn thấy rõ chỗ khác biệt:
📊 Bảng: So sánh kho shop bán lẻ và kho nhà hàng, quán cafe
| Tiêu chí | Shop bán lẻ | Nhà hàng, quán cafe |
|---|---|---|
| Đơn vị quản lý chính | Cái, hộp, thùng | Gram, ml, kg — đơn vị để chế biến |
| Đường đi của hàng | Nhập về, bán nguyên dạng | Nhập về, sơ chế, chế biến theo công thức rồi mới bán |
| Khi bán một đơn vị | Trừ đúng mặt hàng đó | Trừ 3–7 nguyên liệu theo định lượng của món |
| Rủi ro hạn dùng | Thấp | Cao với hàng tươi, hạn ngắn |
| Sai số hay gặp nhất | Sót đơn, sai giá | Kho ảo, hao hụt sơ chế, đong cảm tính |
Nguyên liệu đi qua ba chặng — nhập, sơ chế, chế biến — và chặng giữa là chỗ tiền hay bị bỏ quên
Ba con số phải kiểm soát được trước khi dựng file
Trước khi mở Excel hay chọn phần mềm, hãy chốt tinh thần: một quán nhỏ chỉ cần quản được ba con số. Nghe ít, nhưng làm được ba số này đúng và đều thì đã bịt được phần lớn lỗ hổng — còn làm cả chục chỉ số trong khi ba số gốc sai thì cũng bằng không.
Số thứ nhất: định lượng chuẩn của từng món
Định lượng chuẩn (còn gọi là standard portion) là lượng nguyên liệu chính xác cho một phần ăn, một ly uống — đo bằng gram, ml chứ không bằng muỗng hay con mắt. Đây là viên gạch đầu tiên: không có nó thì không tính được giá vốn món, không đối chiếu được tiêu hao, không biết phần nào của kho đang hụt.
Một bảng định lượng tối thiểu trông như thế này (số dưới đây là ví dụ để hình dung cấu trúc, bạn thay bằng số chuẩn của quán mình — do người trực tiếp nấu chốt cùng chủ):
📊 Bảng: Ví dụ định lượng chuẩn của một số món
| Món | Nguyên liệu chính | Định lượng một phần |
|---|---|---|
| Cà phê sữa | Cà phê hạt · sữa đặc | 20g · 30ml |
| Trà sữa | Trà khô · sữa · trân châu | 8g · 40ml · 30g |
| Phở bò | Bánh phở · thịt bò · hành lá | 150g · 50g · 5g |
| Cơm gà | Thịt gà · cơm · rau | 120g · 200g · 50g |
Hai quy tắc đi kèm để bảng này không bị vô hiệu:
- Định lượng tính theo phần dùng được, không theo giá mua. Mua cả con gà nhưng phần vào tô chỉ là thịt đã lọc — định lượng phải ghi phần vào tô, còn phần hao hụt lọc xương để riêng, tính ở con số thứ hai bên dưới.
- Không cần làm hết mọi món ngay. Bắt đầu với nhóm nguyên liệu đắt nhất và bán chạy nhất (thịt bò, hải sản, cà phê hạt, sữa). Chừng một phần ba thực đơn phủ nhóm này thường đã là phần lớn giá vốn của quán.
Số thứ hai: tỷ lệ hao hụt thật của từng nguyên liệu
Hao hụt sơ chế là chênh lệch giữa trọng lượng mua vào và trọng lượng thật sự dùng được sau khi nhặt, gọt, lọc. Ví dụ thực tế từ bếp: nhập 10kg thịt bò, sau khi lọc bỏ gân mỡ còn khoảng 8kg nạc; 10kg rau muống sau khi nhặt bỏ cọng già còn tương đương khoảng 7kg rau sạch (Nguồn: POS365).
Phần chênh này không phải chuyện nhỏ, vì nó đổi giá vốn thật của nguyên liệu. Một ví dụ hay được dùng để minh họa: mua 1.000.000đ tiền tôm, sau khi lột vỏ, bỏ đầu còn 3kg thịt tôm sạch — vậy giá vốn thật cho mỗi kg thịt tôm dùng được là khoảng 333.000đ, không phải con số trên hóa đơn mua (Nguồn: POS365). Nếu bạn chia đều tiền mua cho số kg trên hóa đơn, mỗi phần gỏi tôm đang được tính giá vốn thấp hơn thực tế — và tiền lãi bị "đội nón ra đi" ở đúng chỗ đó.
Cách làm đúng rất gọn: tổ chức một buổi test ngay tại bếp (gọi là yield test) cho 5 loại nguyên liệu đắt nhất của thực đơn — cân trước khi sơ chế, cân lại sau khi sơ chế, ghi tỷ lệ. Kết quả điền vào một cột trong file kho (bảng bên dưới là ví dụ minh họa cấu trúc):
📊 Bảng: Ví dụ tỷ lệ dùng được sau sơ chế theo từng nguyên liệu
| Nguyên liệu | Mua vào | Dùng được | Tỷ lệ dùng được |
|---|---|---|---|
| Thịt bò | 10kg | 8kg | 80% |
| Rau muống | 10kg | 7kg | 70% |
| Tôm | 5kg | 3kg | 60% |
Từ đây mọi con số phía sau — giá vốn món, tiêu hao lý thuyết, food cost — đều quy về trọng lượng dùng được. Đây chính là chỗ khác biệt lớn nhất giữa quản lý nguyên liệu nhà hàng và quản lý hàng hóa thông thường.
Số thứ ba: food cost thực tế đặt cạnh food cost lý thuyết
Đến con số quan trọng nhất. Food cost có hai phiên bản, và giá trị nằm ở việc so chúng với nhau:
- Food cost lý thuyết: bán bao nhiêu món, nhân với định lượng, nhân với giá vốn đơn vị. Đây là mức tiêu hao "đáng lẽ" — tính hoàn toàn từ bill bán hàng và bảng định lượng, không cần đếm kho.
- Food cost thực tế: tồn đầu kỳ cộng hàng nhập trong kỳ, trừ tồn cuối kỳ — ra lượng nguyên liệu thật sự đã ra khỏi kho. Đây là tiêu hao "thực xảy ra", lấy từ biên bản kiểm kê chứ không lấy từ trí nhớ.
Chênh lệch giữa hai con số chính là mức thất thoát (hoặc sai sót ghi chép) của kỳ đó. Không có quán nào khớp tuyệt đối: bốc hơi khi nấu, nước rửa, phần nêm nếm đều là hao hợp lý, thường chênh vài phần trăm quanh đây là bình thường. Nhưng chênh lớn và kéo dài qua 2–3 kỳ thì đó không còn là hao — đó là dấu hiệu cần điều tra: kho ảo, đong sai, hoặc chuyện không muốn nói ra.
Còn đầu mỗi tháng, food cost nên nằm ở khoảng nào? Dải tham chiếu đang dùng cho thị trường Việt Nam chia theo mô hình:
📊 Bảng: Dải food cost tham chiếu theo mô hình quán
| Mô hình | Food cost tham chiếu |
|---|---|
| Quán cà phê, trà sữa, đồ uống | 25–32% |
| Quán ăn nhanh, cơm văn phòng, món mang về | 28–35% |
| Nhà hàng gọi món | 30–35% |
| Buffet, lẩu nướng không giới hạn | 35–45% |
(Nguồn: Dữ liệu Pháp luật; Validator)
Dùng bảng này đúng cách: lấy làm điểm neo ban đầu, đừng lấy làm điểm trừ điểm cộng. Con số đáng tin nhất vẫn là dải của chính quán bạn — lấy trung bình 2–3 tháng vận hành ổn định của quán mình rồi so các tháng sau với chính nó. Mô hình buffet hay lẩu nướng có food cost cao hơn không phải vì làm ăn kém, mà vì đặc thù món không giới hạn lượng; điều quan trọng là bạn biết con số của mình đang ở đâu và nó có đi lên theo tháng hay không.
Ba con số đã rõ: định lượng món, tỷ lệ hao hụt, food cost. Phần tiếp theo là dựng chỗ để ghi chúng vào — một file Excel 5 sheet.
Cách quản lý kho nhà hàng, quán cafe bằng Excel: cấu trúc 5 sheet
Một file Excel quản lý kho đủ dùng cho quán nhỏ gọn trong năm sheet, chia theo đúng ba lớp: GHI — TÍNH — ĐỌC. Nguyên tắc số một: mỗi sheet chỉ làm một việc, và cả file chỉ có một nơi duy nhất được gõ số tay ở mỗi lớp. Nghe khắt khe, nhưng đây chính là điều tách một file kho "sống được ba tháng" khỏi một file rối tung sau hai tuần.
NguyenLieu— danh mục nguyên liệu (lớp ghi đầu tiên). Các cột: Mã NL · Tên nguyên liệu · Nhóm A-B-C · Đơn vị mua · Đơn vị dùng · Tỷ lệ dùng được · Giá vốn đơn vị dùng được · Tồn tối thiểu. Hai cột quan trọng nhất thường bị bỏ sót:- "Đơn vị mua" và "đơn vị dùng" phải tách nhau. Bạn mua tôm theo kg nhưng dùng theo gram cho từng phần; mua sữa theo thùng nhưng rót theo ml. Gộp hai đơn vị làm một là cách nhanh nhất để mọi con số phía sau sai.
- Giá vốn đơn vị dùng được = giá mua chia cho tỷ lệ dùng được ở con số thứ hai phía trên. Với tôm ở ví dụ trước, cột này ghi khoảng 333.000đ/kg thay vì giá hóa đơn — và mọi phép tính giá vốn món sẽ dùng con số này.
- Tồn tối thiểu là mức mà dưới đó bạn phải đặt thêm hàng để không đứt nguyên liệu giữa giờ cao điểm; cách tính điểm đặt hàng lại cho từng mặt hàng đã có trong bài điểm đặt hàng lại (ROP) và tồn kho an toàn bằng Excel.
Mã NL đặt theo quy tắc cố định (NL01, NL02…). Đừng dùng tên viết tắt hay cách gọi miệng ở quán làm mã — mỗi người gọi một kiểu, công thức đối chiếu sẽ lệch theo ngay.
NhapHang— nhật ký nhận hàng. Mỗi dòng là một lần nhận một mặt hàng: Ngày · Nhà cung cấp · Mã NL · Số lượng đặt · Số lượng thực nhận · Đơn giá · Thành tiền · Người nhận · Ghi chú. Hai quy tắc ghi ngay tại cột:- Số lượng thực nhận là số cân/đếm lại, không phải số trên hóa đơn. Chênh lệch giữa "đặt" và "thực nhận" để nguyên trên hai cột và tô màu khi lệch — cột chênh lệch này chính là nơi bắt lỗi giao thiếu, và cũng là bằng chứng để làm việc với nhà cung cấp.
- Ghi trong lúc nhận, không ghi cuối ngày. Phiếu nhận ghi sau vài tiếng đồng hồ là phiếu nhận dựa trên trí nhớ.
Cách dựng công thức cộng dồn theo mặt hàng và theo tháng giống hệt cách làm ở bài quản lý xuất nhập tồn bằng Excel — chỉ khác là ở đây đơn giá và số lượng đi theo nguyên liệu chế biến, nên bạn thêm một bước quy đổi tỷ lệ dùng được.
DinhLuong— công thức của từng món. Mỗi dòng: Món · Mã NL · Lượng cho một phần · Đơn vị dùng · Ghi chú sơ chế. Đây là sheet "dạy" cho file biết bán một tô phở thì trừ đi những gì. Vài chục món đầu điền tay hơi mất công, nhưng chỉ làm một lần rồi thêm món mới dần; mỗi lần bạn đổi định lượng một món là đổi đúng một dòng ở đây.Ví dụ minh họa cấu trúc sheet DinhLuong Mã món Món Mã NL Lượng 1 phần Đơn vị M01 Phở bò NL01 150 gam M01 Phở bò NL02 50 gam M02 Cà phê sữa NL07 20 gamKiemKe— biên bản đếm thực tế. Mỗi dòng là một lần đếm một mặt hàng theo ca: Ngày · Ca · Mã NL · Tồn trên sổ · Tồn đếm được · Chênh lệch · Người đếm. Cột "tồn trên sổ" để máy tự tính (đầu kỳ + nhập − tiêu hao lý thuyết), cột "tồn đếm được" là số bạn cân thật. Chỉ số đáng nhìn của cả sheet này là cột Chênh lệch, lũy kế theo nhóm nguyên liệu — không phải từng dòng lẻ.FoodCost— bảng để đọc, không để ghi. Mỗi tuần (hoặc mỗi ngày nếu quán lớn) một dòng: Doanh thu kỳ · Giá trị tiêu hao lý thuyết · Giá trị tiêu hao thực tế · Food cost lý thuyết % · Food cost thực tế % · Chênh lệch. Tất cả đều là công thức chạy từ bốn sheet trên — đúng nghĩa "trang để nhìn số", giống vai trò trang báo cáo trong một file doanh thu chuẩn.
Vài công thức chính của file, viết ở dạng cấu trúc để bạn đặt tên vùng theo file của mình:
Tiêu hao lý thuyết của NL X trong kỳ  =  tổng theo các món (số phần bán ra * định lượng của X trong món)
Giá trị tiêu hao lý thuyết            =  Tiêu hao lý thuyết * Giá vốn đơn vị dùng được
Tiêu hao thực tế của NL X trong kỳ    =  Tồn đầu kỳ + Nhập trong kỳ − Tồn cuối kỳ
Chênh lệch                            =  Tiêu hao thực tế − Tiêu hao lý thuyết
Food cost thực tế %                   =  Giá trị tiêu hao thực tế / Doanh thu thuần * 100
Đừng gõ tay bất kỳ con số tổng nào — mọi tổng đều chạy bằng SUMIFS từ dữ liệu gốc, đúng cách đã bàn ở bài dùng Data Validation và Pivot Table để giảm sai sót nhập liệu. Và nhớ nguyên tắc bất di bất dịch của mọi file Excel dài hơi: một người nhập gốc duy nhất. Nhiều người cùng sửa một file luôn kết thúc bằng hai ba bản lệch nhau, chuyện này đã được phân tích kỹ ở bài lỗi khi chia sẻ file Excel qua mạng nội bộ.
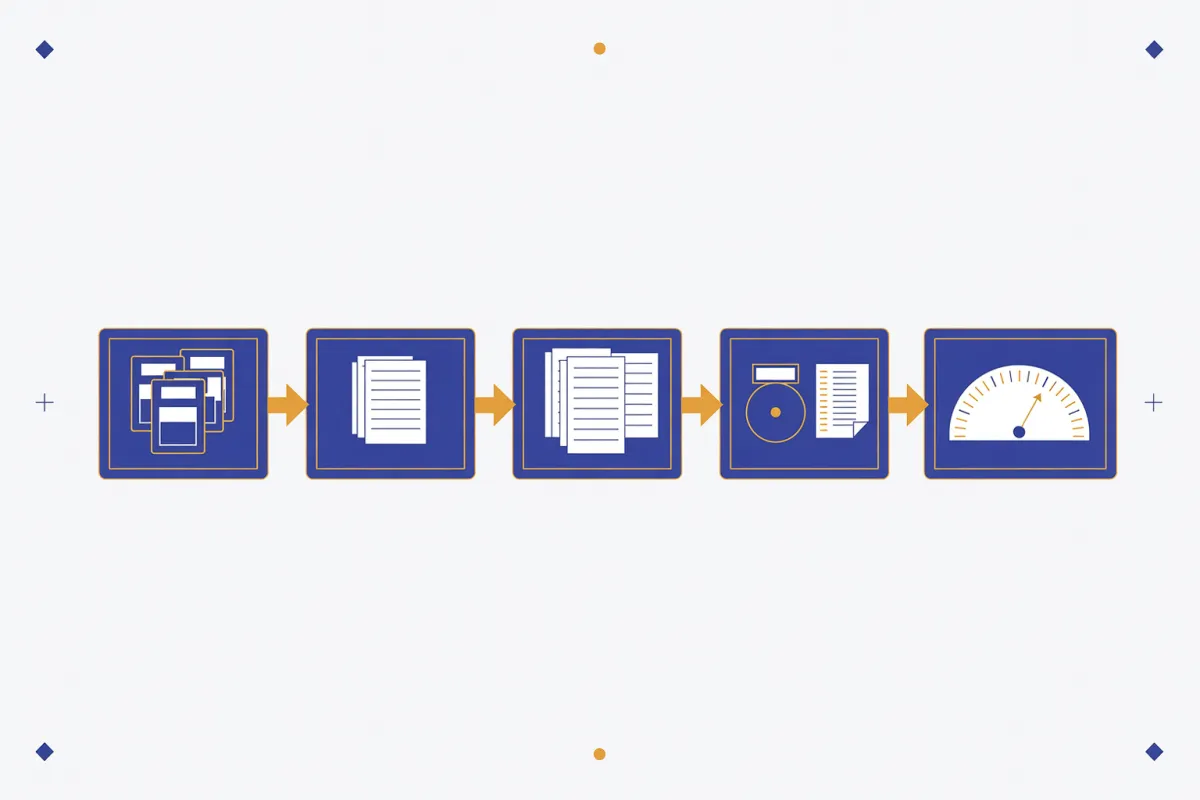
Năm sheet, năm vai: ghi danh mục, ghi nhập hàng, ghi công thức, đếm thực tế, và đọc ra tỷ lệ
Quy trình quản lý kho nhà hàng – quán cafe: việc theo ngày, tuần, tháng
File dựng xong mới là nửa việc. Nửa còn lại là nhịp vận hành — ai làm gì, bao lâu một lần. Dưới đây là nhịp đã được nhiều quán nhỏ dùng ổn định, bạn cắt bớt theo quy mô quán mình:
📊 Bảng: Nhịp vận hành kho theo ngày, tuần, tháng
| Nhịp | Việc | Ai làm | Ghi vào đâu |
|---|---|---|---|
| Mỗi lần nhận hàng | Cân/đếm lại, đối chiếu đơn, ghi phiếu ngay | Người nhận hàng + bếp trưởng | Sheet NhapHang |
| Mỗi ca | Ghi mọi lần lấy nguyên liệu ra khỏi kho, kể cả mượn ca | Người lĩnh + trực ca | Phiếu xuất ca (giấy) |
| Mỗi ngày (10 phút) | Đếm nhanh nhóm A (đồ đắt, hư nhanh), đối chiếu sổ | Bếp trưởng | Sheet KiemKe |
| Mỗi tuần | Kiểm kê nhóm B, chốt food cost tuần | Chủ/quản lý | Sheet FoodCost |
| Mỗi tháng | Kiểm kê toàn kho, chốt food cost tháng, xem chênh lệch lũy kế | Chủ + bếp trưởng | KiemKe + FoodCost |
Ba việc đáng dành thêm vài dòng giải thích vì hay bị làm sai:
Nhận hàng: cân lại và có người thứ hai. Điểm rò rỉ khó ngờ nhất nằm ngay cửa kho: nhà cung cấp giao thiếu nhưng ký nhận đủ. Quy tắc gọn: mọi lần nhận hàng có cân/đếm lại, và có hai người chứng kiến với hàng giá trị cao (thịt, hải sản). Số thực nhận khác số đặt thì ghi thẳng chênh lệch và báo nhà cung cấp ngay trong ngày — để qua tuần là mất quyền đối chiếu.
Xuất hủy: ba bước, cấm bỏ thẳng vào thùng. Nguyên liệu hỏng, cận hạn, khách đổi món — nếu cứ thế vứt đi thì sổ vẫn ghi là còn hàng, và kho bắt đầu ảo. Quy trình ba bước: (1) đưa hàng lỗi vào khu vực chờ riêng; (2) người có trách nhiệm xem và xác nhận trước khi bỏ; (3) ghi phiếu xuất hủy vào sổ, ghi rõ lý do. Bước 2 nghe hơi nặng với quán nhỏ, nhưng nó là hàng rào chặn cả lỗi lẫn gian lận kiểu "báo hỏng rồi vứt" (Nguồn: POS365).
Kiểm kê: cuốn chiếu theo nhóm, đừng dồn một buổi. Đừng chờ tới cuối tháng mới đóng cửa kho đếm một lượt. Chia nguyên liệu ba nhóm: nhóm A (giá trị cao — thịt bò, hải sản, cà phê hạt, sữa) đếm hằng ngày; nhóm B (trung bình — trái cây, topping, mứt) đếm hằng tuần; nhóm C (ly, ống hút, túi, giấy) đếm hằng tháng. Cách phân nhóm A-B-C và kỹ thuật đếm chi tiết đã có trong bài quy trình kiểm kê kho hàng cho shop bán lẻ — với quán ăn chỉ cần thêm một chú ý: nhóm A của quán ăn thường là hàng tươi, nên đếm buổi sáng trước giờ cao điểm, lúc hàng còn nguyên và người còn tỉnh.
Hai thói quen bảo quản nên ghép kèm để nguyên liệu không tự hỏng trước khi kịp dùng: FIFO (hàng nhập trước dùng trước) và FEFO (hàng gần hết hạn dùng trước), cộng với việc dán nhãn ngày nhập lên từng lô. Nguyên liệu tươi sắp hết hạn nên được đẩy lên trước vào thực đơn ngày — bán được trong ngày hôm nay luôn tốt hơn ghi vào sổ là đã hủy. Kỹ thuật cảnh báo và xử lý hàng cận hạn đã có trong bài quản lý hàng cận hạn bằng Excel, áp dụng tương tự cho nguyên liệu bếp.
Năm lỗi khiến sổ kho "nói dối" và cách chặn từng lỗi
Đây là phần đáng đọc lại định kỳ, vì cả năm lỗi dưới đây đều âm thầm — không có lỗi nào báo động, chúng chỉ làm con số food cost của bạn đẹp lên một cách giả tạo:
- Hoạt động ra khỏi kho mà không để lại dòng nào. Quên ghi xuất hủy, mượn nguyên liệu giữa ca không ghi, nhân viên ăn thử, hao trong lúc bưng bê rớt vỡ. Cả tháng cộng lại thành số không nhỏ. Cách chặn duy nhất hiệu quả là một câu thần chú dán ở kho: ra khỏi kho là có dòng. Ai nói nhanh cho kịp việc cũng được — nhưng cuối ca phải ghi bù, và người trực ca chịu trách nhiệm điều đó.
- Đong theo cảm tính. Rót sữa, siro bằng mắt thay vì bằng cây đong. Chỉ cần mỗi ly dư 5–10ml, với quy mô vài trăm ly mỗi ngày thì cuối tháng số hao hụt rất lớn mà nhìn không ra (Nguồn: POS365). Chặn bằng cách rẻ nhất: mua cây đong (jigger) cho quầy pha chế và đưa định lượng vào bảng dán ở quầy, cạnh chỗ làm việc — không cần thuyết trình.
- Ký nhận hàng mà không cân, không đếm. Lỗi ở cửa kho tính bằng tiền ngay trong ngày. Chặn: cân lại, hai người với hàng đắt, và cột chênh lệch trong sheet
NhapHangđể mỗi lần lệch đều có dấu. - Nhiều người cùng giữ và cùng sửa một file. Bản ở máy bạn, bản ở máy quản lý, bản gửi qua tin nhắn — một tuần sau là ba phiên bản lệch nhau, và không ai biết bản nào đúng. Chặn: một người nhập gốc duy nhất, người khác nhận bản xem (hoặc chuyển sang chỗ nhập chung được — xem phần cuối bài). Đây cũng chính là lớp lỗi đã được phân tích trong bài lỗi khi chia sẻ file Excel qua mạng nội bộ.
- Số tổng gõ tay, công thức trỏ sai khi thêm món mới. Thêm ba món mới nhưng quên nhét chúng vào vùng công thức lũy kế — báo cáo thiếu doanh thu hoặc thiếu tiêu hao mà không báo lỗi. Chặn: chuyển dữ liệu bán hàng thành Table để vùng công thức tự giãn, và mỗi lần thêm món phải chạy một phép thử nhỏ "bán thử một phần, xem cột lý thuyết có nhảy không".
Một câu để tự kiểm nhanh: nếu bạn thấy sổ kho tháng nào cũng khớp đẹp, hãy nghi ngờ sổ trước, đừng mừng. Kho thật luôn có hao hụt nhỏ; sổ khớp tuyệt đối thường có nghĩa là người ghi đang ghi theo kỳ vọng chứ không ghi theo thực tế. Cách kiểm rẻ nhất là so mức chênh lệch giữa hai con số đã dựng ở trên — cái nào bất thường về 0 hãy đọc lại quy trình đếm của nhóm đó.
Kho thật luôn có hao nhỏ; việc của người quản lý là phân biệt hao lành với lỗ rò
Excel đủ dùng tới đâu, khi nào nên chuyển kho lên web app?
Nói công bằng trước: với phần lớn quán một điểm bán, một người tổng hợp số, menu vài chục món, file 5 sheet ở trên là đủ — và là lựa chọn đúng, vì nó không tốn đồng nào và ai trong quán cũng mở được. Excel không phải phương án kém; nó chỉ có một điểm dừng.
Bốn dấu hiệu cho thấy quán đã đi qua điểm dừng đó:
- Quán chạy từ hai ca với nhiều người cùng ghi kho. Khi pha chế, bếp, thu ngân đều cần ghi vào kho mà cuối ngày vẫn phải có người gõ lại tất cả vào một file — đó là lúc Excel bắt đầu đắt hơn nó đáng giá, tính bằng thời gian của chính bạn.
- Bạn muốn bán xong máy tự trừ kho. Với quán có nhiều món, việc trừ kho thủ công theo định lượng là công việc giấy tờ lặp lại mỗi ngày. Đây là thứ hệ thống làm tốt hơn người: bán một phần, máy tự trừ đúng nguyên liệu theo công thức đã thiết lập.
- Cần phân quyền và dấu vết sửa. Nhân viên chỉ được đề xuất xuất hủy, người duyệt là quản lý; mọi lần sửa số đều lưu lại ai sửa lúc nào. Excel không có khái niệm đó, và với quán nhiều người, đây là lớp bảo vệ đáng giá nhất.
- Cần nhìn số từ xa và cảnh báo tự động. Chủ quán đi vắng vẫn muốn thấy tồn kho, doanh thu trong ngày trên điện thoại; và muốn được nhắc trước khi hàng sắp hết hạn hoặc tụt dưới mức tối thiểu. File Excel chỉ trả lời được khi có người ở gần nó.
Cách chuyển thực tế không phải "bỏ Excel" — mà là đưa chỗ ghi dữ liệu kho sang một ứng dụng web nội bộ: mọi người nhập qua điện thoại hoặc máy tính trong quán, dữ liệu về một cửa, máy tự trừ kho theo định lượng, tự tổng hợp food cost và in ra đúng những con số bạn đang tính tay. Lộ trình chuyển từng bước đã được viết kỹ trong bài chuyển từ Excel lên web app nội bộ, còn con số chi phí thực tế cho một hệ thống như vậy ở bài chi phí xây dựng web app nội bộ. Và nếu điều bạn cần trước mắt chỉ là con số doanh thu đáng tin để ghép với food cost, bộ mẫu báo cáo trong bài mẫu báo cáo doanh thu bằng Excel làm được ngay hôm nay.
Còn nếu quán bạn đang ở giai đoạn một người quản một kho, vài chục mặt hàng? Hãy dựng file 5 sheet, giữ nhịp 10 phút mỗi ngày — nó thừa sức trả lời câu hỏi quan trọng nhất: tháng này tôi có đang mất tiền ở kho không, và mất ở đâu. Khi câu trả lời bắt đầu cần nhiều người cùng nhìn, cùng nhập, đó là lúc nâng cấp — không sớm hơn.
Câu hỏi thường gặp
Quán mới mở, chưa có số liệu gì thì bắt đầu quản lý kho từ đâu?
Bắt đầu từ hôm nay, đừng cố dựng lại số của tháng trước. Việc đầu tiên không phải là Excel, mà là một buổi cân thử 5 nguyên liệu đắt nhất trong thực đơn để có tỷ lệ dùng được; việc thứ hai là chốt định lượng cho 10–15 món bán chạy nhất. Có hai thứ đó rồi mới mở file, và nhập từ phiếu nhận hàng kế tiếp. Đi từ nhóm A trước — một phần ba thực đơn thường đã là phần lớn giá vốn.
Food cost của quán bao nhiêu là ổn?
Dải tham chiếu phổ biến tại Việt Nam: quán cà phê, trà sữa 25–32%; quán ăn nhanh, cơm văn phòng 28–35%; nhà hàng gọi món 30–35%; buffet, lẩu nướng 35–45% (Nguồn: Dữ liệu Pháp luật; Validator). Nhưng đừng dùng con số của người khác làm điểm trừ điểm cộng cho quán mình: cách dùng đúng là lấy trung bình 2–3 tháng vận hành ổn định của chính quán bạn, rồi xem các tháng sau đi lên hay đi xuống so với chính nó. Xu hướng quan trọng hơn con số tuyệt đối.
Quán chỉ có một người làm hết thì có nên làm file kho chi tiết không?
Có, nhưng làm bản gọn. Một người thì bỏ qua nhóm C gần như hoàn toàn, chỉ theo nhóm A (khoảng 15 nguyên liệu đắt, hư nhanh) và nhóm B ở mức tuần. Phép đếm nhóm A mất chừng 10 phút mỗi sáng — đổi lại là con số food cost đáng tin và những lần "hụt lạ" được phát hiện trong vài ngày thay vì vài tháng. Cái không nên bỏ là định lượng món: làm một lần, dùng mãi.
Kiểm kê bao lâu một lần khi quán đông liên tục, không có lúc nào vắng?
Đừng tìm một buổi trống để đếm hết — chia theo ca và theo nhóm: nhóm A đếm đầu ngày trước giờ cao điểm, mỗi lần một xấp nguyên liệu theo vị trí tủ (cuốn chiếu), nhóm B gom vào một buổi ít khách trong tuần. Quan trọng là cột mốc: chốt số tại một thời điểm nhất định rồi tính tiếp từ đó, thay vì đếm nửa vời nhiều lần mà không lần nào ra số.
Dùng Google Sheets thay Excel có được không?
Được — hầu hết hàm đều chuyển qua dùng được, và Sheets có lợi thế thật: nhiều người mở cùng lúc, nhập từ điện thoại. Nhưng lưu ý đúng cái lợi thế đó cũng là rủi ro: nhiều người mở cùng lúc mà không có quy ước "ai nhập gì" thì số dễ bị sửa chồng lên nhau. Nếu chọn Sheets, hãy đặt luật rõ: một người nhập chính, những người khác chỉ xem; và bật chế độ chỉ xem cho các sheet tổng hợp.
Làm sao biết tiền đang rò ở khâu nào mà không cần dựng camera khắp quán?
Đi từ ba phép so sánh, rẻ hơn camera nhiều: (1) so số thực nhận với số đặt trên phiếu nhập — bắt được lỗi ở cửa kho, phía nhà cung cấp; (2) so tiêu hao thực tế với tiêu hao lý thuyết theo từng nhóm nguyên liệu — nhóm nào chênh nổi bật sẽ chỉ ra bếp nào, món nào đang lệch; (3) chọn 5 món chủ lực làm phép thử "nấu một ca theo đúng định lượng rồi cân lại" — nếu lệch quá 10% thì kiểm tra lại định lượng và thao tác. Camera chỉ nên là bước cuối để xác nhận, sau khi ba phép so đã khoanh được vùng — không phải bước đầu tiên.
Tóm lại
Quản lý kho nhà hàng, quán cafe bằng Excel gọn lại trong bốn việc: chốt định lượng của các món chủ lực và tỷ lệ dùng được của vài nguyên liệu đắt nhất; dựng file 5 sheet (Nguyên liệu, Nhập hàng, Định lượng, Kiểm kê, Food cost) với đúng một nơi gõ số tay mỗi lớp; giữ nhịp đếm cuốn chiếu theo nhóm A-B-C cùng quy tắc "ra khỏi kho là có dòng"; và mỗi kỳ so tiêu hao thực tế với tiêu hao lý thuyết để chênh lệch tự tố cáo chỗ rò. Làm đúng bốn việc này, câu hỏi "tiền đi đâu" có số trả lời, và bạn biết chính xác lúc nào file Excel đã hết việc để tính chuyện nâng lên hệ thống.
📥 Quán của bạn đang có số nguyên liệu "cũng gần đúng" mà không ai dám chắc? Gửi cách quán đang nhập hàng và kiểm kho cho Exceltoapp.vn để được tư vấn miễn phí: đội ngũ sẽ chỉ ra chỗ sổ kho đang lệch với thực tế, chỗ định lượng còn thiếu, và gợi ý cách làm gọn nhất phù hợp với quy mô hiện tại — từ một file Excel chỉnh lại cho đúng, đến một hệ thống kho riêng khi quán đã chạy nhiều ca.
Gửi file phân tích miễn phí →Tác giả: Exceltoapp.vn